İsviçre
İsviçre’de Genç Yabancı Sürücüler İçin Otomobil Sigortası Primleri Şaşırtıcı Seviyelere Ulaştı

İsviçre’de genç ve yabancı uyruklu sürücüler, otomobil sigortası primlerinde ciddi artışlarla karşı karşıya. Kosovalı ya da benzer başka bir yabancı ülke uyruklu 18 yaşındaki bir sürücü, aynı sigorta sağlayıcısından aynı teminatı hizmeti almak için 30 yaşındaki bir İsviçreli sürücüden dört kat daha fazla prim ödüyor.
Çevrimiçi karşılaştırma portalı bonus.ch, her yıl düzenlediği araştırmasında İsviçre’deki otomobil sigortası primlerini mercek altına alıyor. Mayıs 2024’te üç farklı yaş grubu (18, 30 ve 70 yaş) için büyük sigorta şirketlerinden toplanan veriler, yaş, milliyet ve ikamet yeri gibi faktörlerin primler üzerindeki etkisini ortaya koydu.
Yaşa Göre Prim Farkları
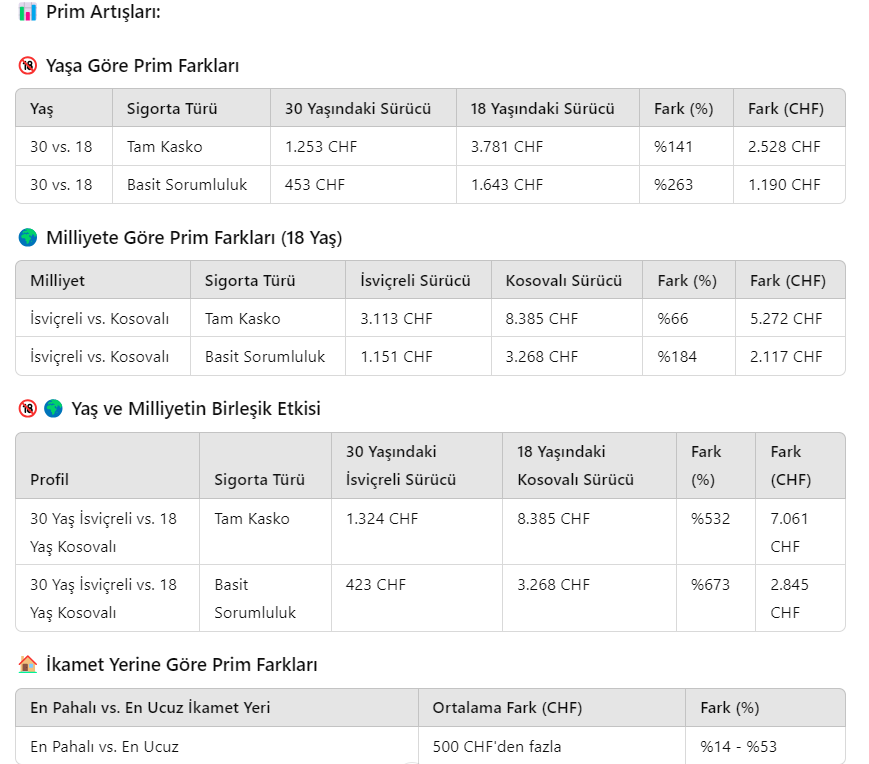
18 yaşındaki bir İsviçreli sürücü ile 30 yaşındaki bir sürücünün primlerini karşılaştırdığımızda, genç sürücünün ortalama %141 daha fazla ödeme yaptığı görülüyor. Bu fark, tam kapsamlı bir sigorta için 2.528 CHF’ye (3.781 CHF vs. 1.253 CHF) kadar çıkabiliyor. Basit sorumluluk sigortasında ise bu fark %263’e kadar artabiliyor (1.643 CHF vs. 453 CHF).
Yetişkin ve Yaşlı Sürücüler Arasındaki Prim Farkları
30 yaşındaki bir sürücü ile 70 yaşındaki bir sürücünün primleri genel olarak benzer seviyelerde. Ancak bazı sigorta şirketleri, yaşlı sürücülerden %42’ye kadar daha yüksek primler talep ederken, bazıları daha düşük primler sunuyor (%17’ye kadar).
Milliyetin Etkisi
Kosovalı 18 yaşındaki bir sürücü, aynı yaştaki bir İsviçreli sürücüden %66 daha fazla prim ödüyor. Bu fark, tam kapsamlı sigorta için 5.272 CHF’ye (8.385 CHF vs. 3.113 CHF) kadar çıkabiliyor. Aynı sigorta şirketinde, milliyete göre prim artışı %184’e kadar ulaşabiliyor (3.268 CHF vs. 1.151 CHF).
Genç ve Yabancı Olmanın Birleşik Etkisi
Kosovalı 18 yaşındaki bir sürücü, aynı sigorta kapsamında 30 yaşındaki bir İsviçreli sürücüden ortalama dört kat daha fazla prim ödüyor. Bu fark, tam kapsamlı sigorta için 7.061 CHF’ye (8.385 CHF vs. 1.324 CHF) kadar çıkabiliyor. Basit sorumluluk sigortasında ise bu fark %673’e kadar ulaşabiliyor (3.268 CHF vs. 423 CHF).
Diğer Prim Etkileyen Faktörler
Yaş ve milliyet dışında, sürücünün deneyimi, cinsiyeti, ikamet yeri, kat edilen kilometre sayısı, aracın değeri ve modeli gibi faktörler de primleri etkiliyor.
İkamet Yerine Göre Prim Farkları
bonus.ch’nin geçen yılki çalışması, ikamet yerinin primler üzerinde büyük etkisi olduğunu gösteriyor. En pahalı ve en ucuz ikamet yerleri arasında 500 CHF’den fazla fark bulunuyor. Aynı sigorta şirketinde, ikamet yerleri arasındaki prim farkları %14 ile %53 arasında değişiyor.
Otomobil Sigortası Primlerinin Gelişimi
Sigorta şirketleri, rekabet ve hasar taleplerini analiz ederek primlerini sürekli ayarlıyor. Dijitalleşme sayesinde bu ayarlamalar hızla yapılabiliyor ve tüketiciler otomobil sigortalarını karşılaştırarak önemli tasarruflar sağlayabiliyor. bonus.ch’nin karşılaştırma aracı, tüketicilere en uygun teklifi bulmada yardımcı oluyor ve her yıl neredeyse bir milyon prim hesaplaması yapılıyor.
Detaylı Analiz Sonuçları ve Prim Karşılaştırma:
İsviçre’de otomobil sigortası primlerinin genç ve yabancı sürücüler üzerindeki etkisi, bonus.ch’nin bu kapsamlı araştırmasıyla bir kez daha gözler önüne serildi. Sigorta şirketlerinin prim politikalarını belirlerken dikkate aldığı bu faktörler, sürücülerin ödedikleri ücretlerde büyük farklar yaratıyor.
İsviçre’de Genç ve Yabancı Sürücülerin Otomobil Sigortası Primleri
Yaşa Göre Prim Farkları
| Yaş | Sigorta Türü | 30 Yaşındaki Sürücü | 18 Yaşındaki Sürücü | Fark (%) | Fark (CHF) |
|---|---|---|---|---|---|
| 30 vs. 18 | Tam Kasko | 1.253 CHF | 3.781 CHF | %141 | 2.528 CHF |
| 30 vs. 18 | Basit Sorumluluk | 453 CHF | 1.643 CHF | %263 | 1.190 CHF |
Milliyete Göre Prim Farkları (18 Yaş)
| Milliyet | Sigorta Türü | İsviçreli Sürücü | Kosovalı Sürücü | Fark (%) | Fark (CHF) |
|---|---|---|---|---|---|
| İsviçreli vs. Kosovalı | Tam Kasko | 3.113 CHF | 8.385 CHF | %66 | 5.272 CHF |
| İsviçreli vs. Kosovalı | Basit Sorumluluk | 1.151 CHF | 3.268 CHF | %184 | 2.117 CHF |
Yaş ve Milliyetin Birleşik Etkisi
| Profil | Sigorta Türü | 30 Yaşındaki İsviçreli Sürücü | 18 Yaşındaki Kosovalı Sürücü | Fark (%) | Fark (CHF) |
|---|---|---|---|---|---|
| 30 Yaş İsviçreli vs. 18 Yaş Kosovalı | Tam Kasko | 1.324 CHF | 8.385 CHF | %532 | 7.061 CHF |
| 30 Yaş İsviçreli vs. 18 Yaş Kosovalı | Basit Sorumluluk | 423 CHF | 3.268 CHF | %673 | 2.845 CHF |
İkamet Yerine Göre Prim Farkları
| En Pahalı vs. En Ucuz İkamet Yeri | Ortalama Fark (CHF) | Fark (%) |
|---|---|---|
| En Pahalı vs. En Ucuz | 500 CHF’den fazla | %14 – %53 |
Detaylı Analiz Sonuçları ve Prim Karşılaştırma:
Bu tablo, İsviçre’de genç ve yabancı sürücülerin otomobil sigortası primlerindeki farkları net bir şekilde göstermektedir. Yaş, milliyet ve ikamet yeri gibi faktörler, primlerin belirlenmesinde önemli rol oynamakta.
#İsviçre #OtomobilSigortası #PrimArtışı #GençSürücüler #YabancıSürücüler #SigortaPrimleri #Kosova #bonusCH #SigortaAraştırması #PrimFarkları #SigortaKarşılaştırma #İsviçreSigorta #autoversicherung #ausländer #schweiz #suisse #
İsviçre’de sağlık hizmetlerinin maliyeti ve zorunlu temel sağlık sigortası primleri, hane bütçelerini doğrudan etkileyen konuların başında geliyor. Federal Sağlık Dairesinin (BAG/OFSP) 2026 yılının üçüncü çeyreğine ilişkin verileri de bu nedenle önem taşıyor.
Açıklanan rakamlara göre, sigorta şirketlerinin işleme aldığı faturalar üzerinden hesaplanan sağlık harcamalarında geçen yılın aynı dönemine kıyasla yüzde 1,2’lik düşüş görülüyor.
Ancak bu sonuç, İsviçre’de tedavi, muayene ve hastane hizmetlerinin gerçekten aynı oranda ucuzladığı anlamına gelmiyor.
Üçüncü çeyrekte yüzde 1,2’lik azalma
Federal verilerdeki düşüş, zorunlu temel sağlık sigortası kapsamında işleme alınan faturalara dayanıyor.
Önceki raporda aktarılan rakamlara göre:
- 2026’nın üçüncü çeyreğinde işlenen faturalara dayalı maliyetler yüzde 1,2 azaldı.
- Son 12 aylık dönemde sigortalı kişi başına ortalama maliyet 4.846 frank olarak hesaplandı.
- Bu tutar, önceki karşılaştırılabilir döneme göre 60 frank daha düşük gerçekleşti.
Bu göstergeler, sigorta sisteminde belirli bir dönemde kaydedilen harcamaları ortaya koyuyor. Ancak bütün sağlık hizmetlerinin nihai maliyetini tek başına göstermiyor.
Hastanelerdeki fatura gecikmeleri neden önemli?
Sağlık harcamalarının değerlendirilmesindeki temel sorunlardan biri, hizmetin verildiği tarih ile faturanın sigorta şirketi tarafından işleme alındığı tarihin farklı olabilmesi.
Örneğin bir hasta eylül ayında hastanede ayakta tedavi gördüğünde, bu hizmetin faturası çeşitli nedenlerle daha sonraki bir tarihte sigorta şirketine ulaşabilir.
Bu durumda tedavi gerçekleşmiş olsa bile ilgili maliyet, üçüncü çeyreğin işlenmiş fatura istatistiğinde henüz görünmeyebilir.
Ayakta tedavi hizmetlerine ilişkin yeni tarife sistemine geçişin de faturalandırma süreçlerini etkileyebildiği belirtiliyor.
Dolayısıyla istatistikteki azalma iki farklı gelişmeyle ilişkili olabilir: Gerçek hizmet maliyetlerinde değişim yaşanması veya bazı faturaların henüz sisteme yansımamış olması.
Bu iki etki birbirinden ayrılmadan sağlık harcamalarının kalıcı biçimde düştüğünü söylemek doğru olmaz.
Sağlık harcamaları neden gerçekte daha yüksek olabilir?
Federal Sağlık Dairesi, 1 Ocak 2026’da yürürlüğe giren TARDOC ve ayakta tedavi paket tarifeleri nedeniyle özellikle hastanelerin ayakta tedavi faturalarında önemli gecikmeler yaşandığını açıkladı.
Bu gecikmeler, 2026’nın üçüncü çeyreğine ait maliyet istatistiklerini de etkiledi.
Hastanelerdeki ayakta tedavi harcamaları, işlenmiş faturalar üzerinden yapılan karşılaştırmada yüzde 18 azalmış görünüyor. Kişi başına hesaplanan tutarda ise 176 franklık düşüş kaydedildi.
BAG, bu azalmanın büyük ölçüde faturalandırma gecikmeleriyle ilişkili olduğuna dikkat çekiyor. Kuruma göre gerçek maliyet gelişimi, mevcut istatistiklerin gösterdiğinden belirgin biçimde daha yüksek olabilir. Geciken faturaların sonraki dönemlerde işlenmesi, 2027 yılına ait maliyet artış oranlarını da etkileyebilir. Bundesamt für Gesundheit+1
Hangi sağlık hizmetlerinde harcamalar arttı?
Genel tabloda düşüş görülmesine rağmen birçok sağlık hizmetinde harcamalar yükselmeye devam ediyor.
Federal rapora göre hizmet gruplarındaki yıllık değişim
-20%-10%0%10%20%SpitexPsikoterapiMuayenehanelerHastane ayakta tedavi
Kaynak: BAG, 6 Kasım 2026. İşlenmiş faturalara dayalı yıllık karşılaştırma.
Spitex hizmetleri: Evde bakım ve yardım kuruluşlarının sunduğu hizmetlerde yüzde 14,4 artış görüldü. Bu, kişi başına 24 franklık yükselişe karşılık geliyor.
Psikolojik psikoterapi: Psikologlar tarafından sunulan psikoterapi hizmetlerinde yüzde 9,5 artış kaydedildi. Kişi başına artış 8 frank oldu.
Doktor muayenehaneleri: Muayenehanelerde sunulan ayakta tedavi hizmetlerinin maliyeti yüzde 7,2 arttı. Bu grupta kişi başına artış 75 frank olarak hesaplandı.
Buna karşılık hastanelerdeki ayakta tedavi harcamalarının yüzde 18 düşmüş görünmesi, genel istatistiği aşağı çeken önemli unsurlardan biri oldu. Bundesamt für Gesundheit
Kişi başına 4.846 franklık sağlık harcaması nereye gidiyor?
Federal raporda, son 12 aylık dönemde sigortalı kişi başına hesaplanan 4.846 franklık maliyetin başlıca kalemleri de açıklandı.
| Sağlık hizmeti | Kişi başına yıllık tutar |
|---|---|
| Doktorların ayakta tedavi hizmetleri | 1.127 CHF |
| Eczane ve doktorlardan temin edilen ilaçlar | 909 CHF |
| Hastanelerde yatılı tedavi | 899 CHF |
| Hastanelerde ayakta tedavi | 799 CHF |
Bu dört hizmet grubu, temel sağlık sigortası kapsamındaki harcamaların önemli bölümünü oluşturuyor.
Özellikle hastanelerdeki ayakta tedavi rakamları değerlendirilirken, henüz işlenmemiş faturaların etkisi göz önünde bulundurulmalı.
Sağlık sigortası primleri düşecek mi?
Açıklanan yüzde 1,2’lik istatistiksel azalma, sağlık sigortası primlerinin aynı oranda düşeceği anlamına gelmiyor.
İsviçre’de temel sağlık sigortası primleri, sigorta şirketlerinin beklenen sağlık giderleri ve ilgili mali hesaplamalar dikkate alınarak belirleniyor.
Bu nedenle üçüncü çeyrekte işlenen fatura tutarlarının azalması, tek başına prim indirimi için yeterli bir gösterge değil.
Üstelik BAG, faturalandırma gecikmeleri nedeniyle gerçek maliyet artışının mevcut rakamlardan daha yüksek olabileceğini belirtiyor.
Federal hükümet sağlık maliyetlerini azaltmak için ne yapıyor?
İsviçre Federal İçişleri Departmanı ve Federal Sağlık Dairesi, sağlık sistemindeki maliyet artışını sınırlamak amacıyla çeşitli çalışmalar yürütüyor.
Bunlar arasında ilaç fiyatlarının düzenli incelenmesi, sağlık hizmetlerinin etkinliğinin değerlendirilmesi ve tarife sistemlerinin gözden geçirilmesi bulunuyor.
Federal Konsey Üyesi Elisabeth Baume-Schneider’in başkanlığındaki sağlık maliyetlerini azaltma yuvarlak masa toplantısında da yeni önlemler ele alındı.
26 Ekim 2026’da kabul edilen altı önlem şu alanlara odaklanıyor:
- Ayakta tedavi hizmetlerinin geliştirilmesi
- Hastanelerin acil servislerindeki yoğunluğun azaltılması
- Kronik hastalar için bakım programlarının güçlendirilmesi
- Tıbbi ürünlerin geri ödemelerinde şeffaflığın artırılması
- Yaşlı ve bakım evlerinde ilaç tedarikinin koordinasyonu
- Evde uygulanabilen tedavilerin desteklenmesi
Federal açıklamaya göre daha önce hazırlanan ilk önlem paketiyle yaklaşık 300 milyon franklık tasarruf hedefleniyor. Bu tutar gerçekleşmiş tasarruf değil, hedeflenen miktardır. Bundesamt für Gesundheit
İsviçre’de yaşayanlar için bu rakamlar ne anlama geliyor?
Sağlık harcamalarındaki istatistiksel değişim, vatandaşların ve oturum izni bulunan kişilerin ödediği sigorta primlerini, muayene ücretlerini veya kişisel katılım paylarını doğrudan değiştirmiyor.
Sigortalıların kendi durumlarını değerlendirirken sigorta şirketlerinin prim bildirimlerini, franchise tutarlarını ve kendilerine gönderilen sağlık faturalarını ayrı ayrı incelemesi gerekiyor.
Özellikle yeni tarife sistemine geçiş döneminde gelen faturaların hangi tarihte verilen sağlık hizmetine ait olduğuna dikkat edilmesi yararlı olabilir.
Sonuç: Rakamlar düşüş gösteriyor, ancak tablo yanıltıcı olabilir
İsviçre’de 2026’nın üçüncü çeyreğinde temel sağlık sigortası kapsamında işlenen faturalarda yüzde 1,2’lik düşüş kaydedildi.
Ancak bu veriler, sağlık sisteminin gerçek maliyetlerinde kalıcı bir azalma yaşandığını kanıtlamıyor.
Federal Sağlık Dairesinin açıklaması, özellikle hastanelerdeki ayakta tedavi faturalarının gecikmesi nedeniyle istatistiklerin dikkatle yorumlanması gerektiğini ortaya koyuyor.
Asıl belirleyici nokta, geciken faturaların sisteme yansımasının ardından maliyetlerin nasıl gelişeceği olacak.
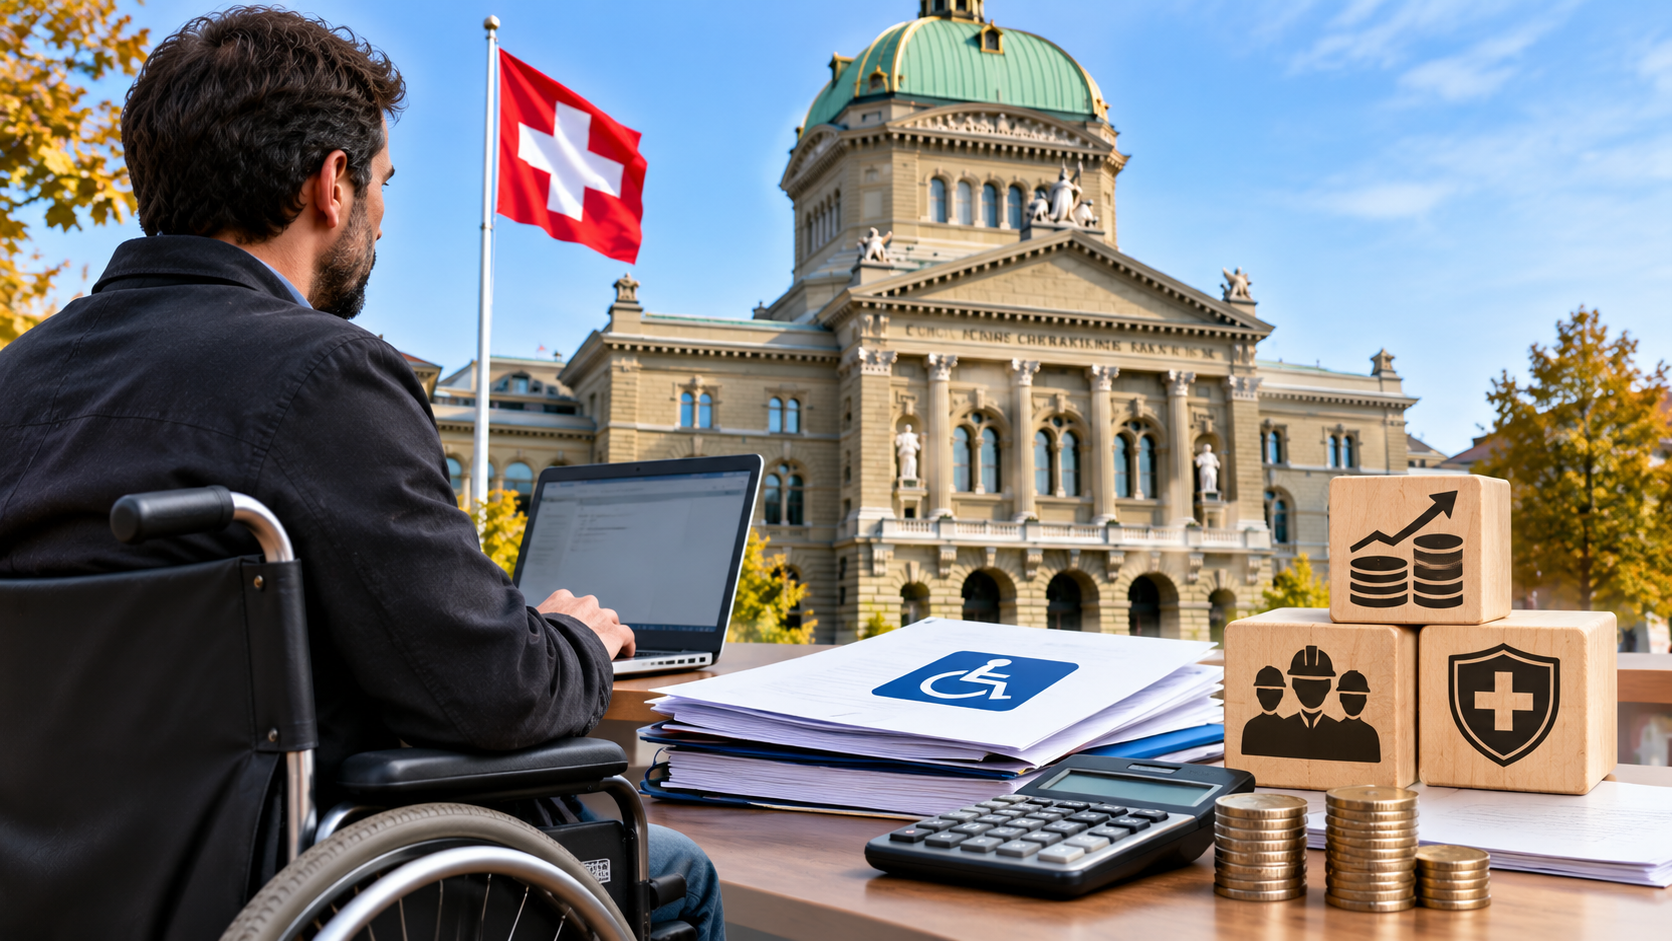
İsviçre Federal Konseyi, maluliyet sigortası (IV/AI) sisteminde değişiklik öngören reform için 4 Kasım 2026’da istişare sürecini başlattı. Reformun amaçları, sigortalı kişilerin mesleki hayata katılımını desteklemek ve sistemin finansmanını güçlendirmek.
REFORM NEDEN GÜNDEMDE?
Federal açıklamaya göre son yıllarda yeni IV aylığı alanların sayısı farklı yaş gruplarında yükseldi. Özellikle ruhsal sağlık sorunları nedeniyle yeni aylık alan 18–24 yaş grubundaki gençlerin durumu dikkat çekiyor. Hükümet, erken destek ve mesleki entegrasyon önlemlerini güçlendirmek istiyor.
MESLEKİ ENTEGRASYON
Öneriler arasında kişilerin çalışma hayatına dönüşünü veya iş yaşamında kalmasını kolaylaştırabilecek yeni destek araçları bulunuyor. Bu araçların ayrıntıları istişare ve yasama süreci sonunda netleşecek.
KATKI PAYI ARTIŞI ÖNERİSİ
Federal Konsey, mali istikrar için farklı önlemleri değerlendiriyor. Bu çerçevede IV sigorta katkı oranının 0,2 yüzde puanı artırılması önerildi. Bu ifade, mevcut katkı oranının yüzde 0,2’si kadar nispi artıştan farklıdır; oran üzerinde doğrudan 0,2 puanlık değişiklik anlamına gelir.
YÜRÜRLÜĞE GİRDİ Mİ?
Hayır. Reform istişare aşamasında. Önerilen katkı artışı henüz uygulanmıyor. Nihai düzenleme için siyasi ve yasal süreçlerin tamamlanması gerekiyor.
IV aylığı alan kişilerin mevcut haklarının otomatik olarak sona erdiği veya bütün aylıkların kesileceği yönünde bir karar bulunmuyor. Kişisel durumlar için yetkili IV kurumuna başvurulmalı.
Gündem
İSVİÇRE’DE ERKEKLER KADINA YÖNELİK ŞİDDETE KARŞI SOKAĞA ÇIKTI! BERN’DE YÜZLERCE KİŞİ TOPLANDI
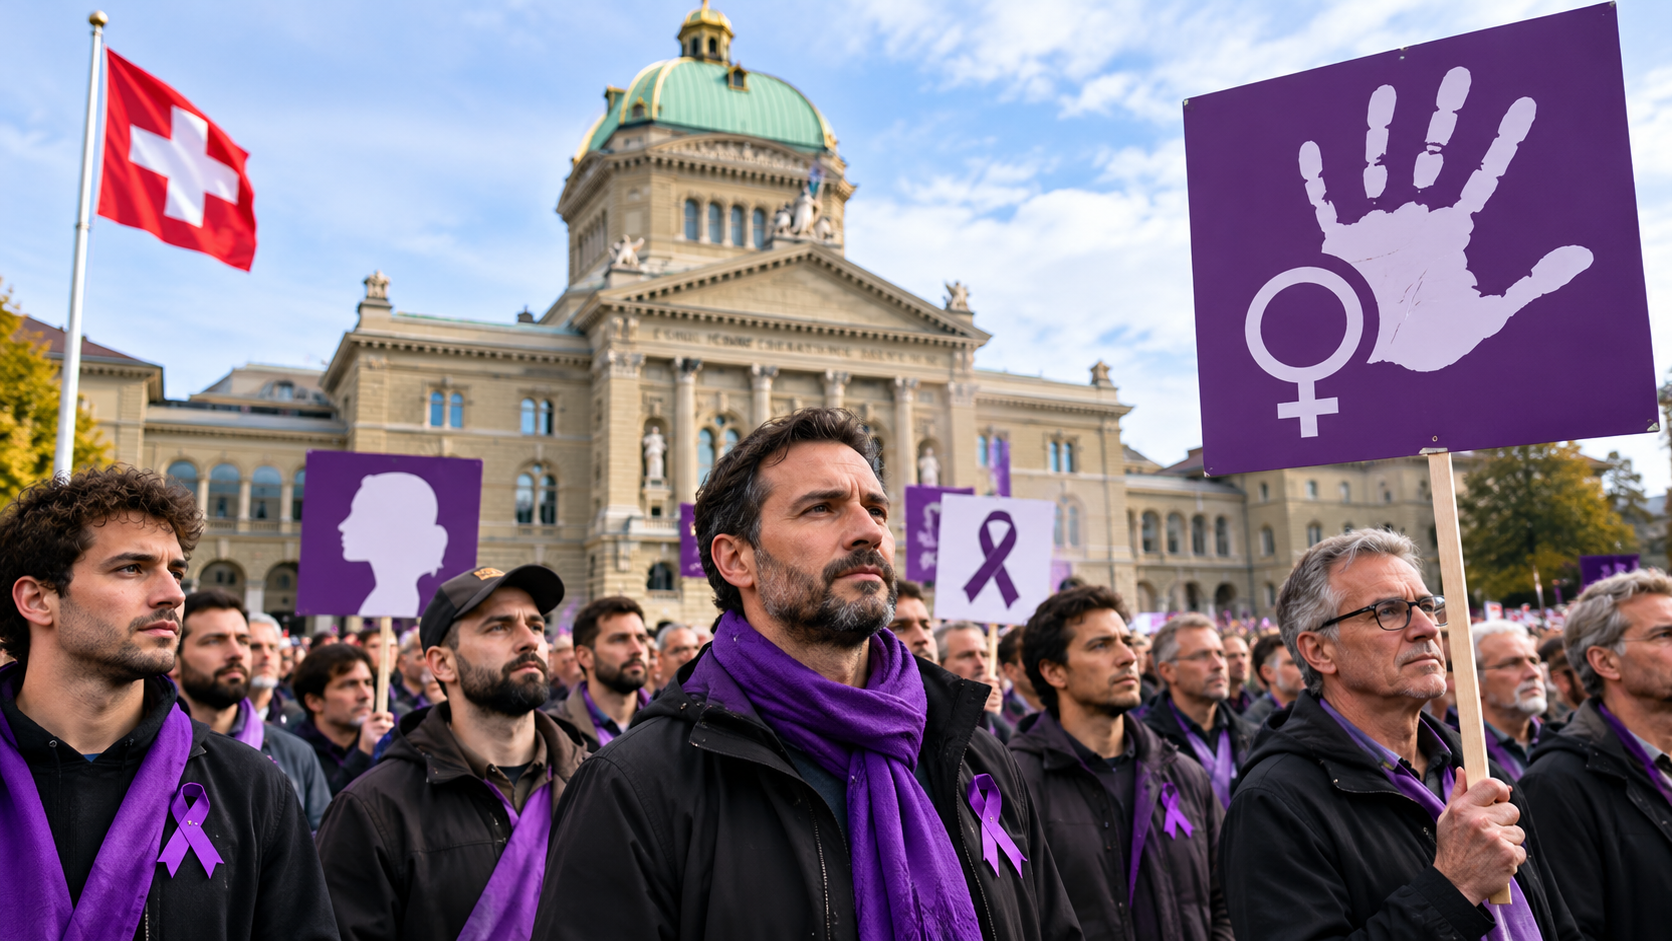
İsviçre’nin başkenti Bern’de 14 Kasım Cumartesi günü yüzlerce erkek, kadına yönelik şiddete ve kadın düşmanlığına karşı düzenlenen gösteriye katıldı. Federal Parlamento binasının önündeki Bundesplatz’da gerçekleştirilen buluşma, erkeklerin şiddetin önlenmesinde üstlenebileceği sorumlulukları gündeme taşıdı.
GÖSTERİNİN AMACI
Organizatörler, erkeklerin kadına yönelik şiddet karşısında sessiz kalmaması, mağdurlarla dayanışma göstermesi ve yakın çevrelerinde şiddeti normalleştiren davranışlara karşı tavır alması gerektiğini savundu.
KİMLER DESTEK VERDİ?
İsviçre kamu yayıncısı SRF’nin aktardığına göre eylemin düzenlenmesinde farklı kuruluşlardan oluşan bir ittifak yer aldı. İsviçre Sosyal Demokrat Partisi (SP) ve “Männer gegen Gewalt an Frauen” komitesi de gösteriye destek verenler arasındaydı. SP Eş Başkanı Cédric Wermuth’un konuşma yaptığı bildirildi.
NEDEN ÖNEMLİ?
Gösteri, kadına yönelik şiddetin önlenmesinde yalnızca ceza hukuku ve kamu kurumlarının değil, toplumsal tutumların da önem taşıdığına dikkat çekti. Katılımcılar, şiddeti mazur gören dil ve davranışlara karşı erkeklerin kendi çevrelerinde sorumluluk almasını istedi.
Gösteri yaklaşık bir saat sürdü. Eylem, yeni bir yasal düzenleme veya resmî karar değil; toplumsal dayanışma çağrısı niteliğindeydi.

İSVİÇRE’DE SAĞLIK HARCAMALARI DÜŞTÜ MÜ? FEDERAL VERİLERDE DİKKAT ÇEKEN AYRINTI!

İSVİÇRE’DE MALULİYET SİGORTASI DEĞİŞEBİLİR! ÇALIŞANLARIN KATKI PAYI İÇİN ARTIŞ ÖNERİSİ

İSVİÇRE’DE ERKEKLER KADINA YÖNELİK ŞİDDETE KARŞI SOKAĞA ÇIKTI! BERN’DE YÜZLERCE KİŞİ TOPLANDI

İSVİÇRE’DE 29 KASIM HALK OYLAMASI: SEÇMENLER DÖRT FEDERAL KONUDA KARAR VERECEK

İSVİÇRE’DE UÇAK YOLCULARININ BİLGİLERİ İÇİN YENİ SİSTEM: 1 ŞUBAT 2027

İSVİÇRE’DE AKILLI GÖZLÜK ALARMI: GECE KULÜBÜNDE, RESTORANDA VE HAVUZDA GİZLİ ÇEKİM TEHLİKESİ!

İSVİÇRE VATANDAŞLIĞINDA 10 YIL ŞARTI 5 YILA DÜŞECEK Mİ? TÜRKİYE VATANDAŞLARINI DA İLGİLENDİREN KARAR 28 ŞUBAT 2027’DE VERİLECEK

MİGROS’TA BÜYÜK DEĞİŞİM! ÇALIŞANLARI VE MÜŞTERİLERİ NELER BEKLİYOR?

VAUD KANTONUNDA 7.093 HIRSIZLIK! POLİSTEN EV SAHİPLERİNE UYARI!

İSVİÇRE’DE HIRSIZLIK ALARMI! POLİSTEN ÜLKE GENELİNDE UYARI!


-
 Gündem2 Jahren ago
TELEGRAM’DA ŞOK EDEN GRUPLAR: TECAVÜZ AĞLARI VE K.O. DAMLALARI
-

 Ekonomi3 Jahren ago
İsviçre’de Maaş Dengesi: Ortalama bir Kişinin Maaşı 6788 CHF
-

 E-Dergi3 Jahren ago
İsviçre’nin Sesi Şubat 2024
-

 İsviçre3 Jahren ago
Dünyanın En İyi Sağlık Kurumları: İlk 250 Hastane Sıralamasında İsviçre’den 10 Hastane
-
 Yaşam3 Jahren ago
Kıskanç Kaynana Belirtileri: Gözden Kaçırmamanız Gereken 10 İşaret
-
Gündem2 Jahren ago
ERDOĞAN KARŞITI PAYLAŞIMLARI SIĞINMA BAŞVURUSUNDA HAKLI GEREKÇE OLARAK GÖRÜLMEDİ
-
Dünya2 Jahren ago
META’NIN COVİD-19 AŞILARIYLA İLGİLİ YANILTICI BİLGİ KARARI: İFADE ÖZGÜRLÜĞÜNÜ KISITLIYOR MU?
-
Gündem2 Jahren ago
TÜRKİYE’DEN GELEN SIĞINMA BAŞVURULARINA GETİRİLEN SERT UYGULAMALARA TEPKİ