Gündem
İSVİÇRE’DE SAĞLIK SİGORTASI PRİMLERİ AİLE BÜTÇESİNİ ZORLUYOR! 2026’NIN YENİ RAKAMLARI AÇIKLANDI

İsviçre’de zorunlu sağlık sigortası (Krankenkasse) primlerindeki yükseliş, ailelerin bütçesini etkilemeye devam ediyor. Federal İstatistik Dairesinin 20 Kasım 2026 tarihinde yayımladığı verilere göre sağlık sigortası prim endeksi bir yılda yüzde 3,3 arttı. Primlerdeki yükseliş, hanelerin harcanabilir gelirindeki büyümeyi de sınırladı. Peki bu artış ne anlama geliyor, İsviçre’de yaşayan Türkiye Cumhuriyeti vatandaşları nasıl etkileniyor ve aileler sigorta giderlerini azaltmak için neler yapabilir?
SAĞLIK SİGORTASI PRİMLERİNDE YENİ ARTIŞ
İsviçre Federal İstatistik Dairesi (BFS), 2026 yılı sağlık sigortası prim endeksinin bir önceki yıla göre yüzde 3,3 yükseldiğini açıkladı.
Endeks, 1999 yılı 100 puan kabul edildiğinde 230,3 puana ulaştı.
Bu gösterge, sağlık sigortası primlerindeki değişimin hanelerin gelirleri üzerindeki etkisini değerlendirmek amacıyla kullanılıyor.
Ancak yüzde 3,3’lük endeks artışı, İsviçre’de yaşayan herkesin sigorta faturasının aynı oranda yükseldiği anlamına gelmiyor.
Ödenen primler kantona, yaşa, sigorta şirketine, seçilen sigorta modeline ve franchise tutarına göre değişebiliyor.
AİLELERİN HARCANABİLİR GELİRİ NASIL ETKİLENİYOR?
Federal İstatistik Dairesinin hesaplamasına göre sağlık sigortası primlerindeki artış, 2025’ten 2026’ya ortalama harcanabilir gelirin büyümesini 0,2 yüzde puan sınırladı.
Bu sonuç, sağlık sigortası primlerinin yalnızca sağlık gideri olmadığını, aynı zamanda hanelerin ekonomik durumunu doğrudan etkilediğini gösteriyor.
Bir ailenin gelirinin önemli bölümü kira, sağlık sigortası, gıda, ulaşım ve diğer zorunlu giderlere ayrılıyor.
Sağlık sigortası faturası yükseldiğinde, diğer ihtiyaçlar için kullanılabilecek para azalabiliyor.
Özellikle çocuklu ailelerde her aile üyesi için ayrı prim hesaplandığından toplam gider yüksek tutarlara ulaşabiliyor.
TÜRKİYE CUMHURİYETİ VATANDAŞLARI NASIL ETKİLENİYOR?
İsviçre’de yaşayan Türkiye Cumhuriyeti vatandaşları da genel olarak zorunlu sağlık sigortası sistemine tabi.
Primler vatandaşlığa göre değil, başta ikamet edilen bölge, yaş ve seçilen sigorta koşulları olmak üzere çeşitli ölçütlere göre belirleniyor.
Bu nedenle aynı şehirde yaşayan iki aile, farklı sigorta şirketleri veya modelleri seçtiklerinde farklı tutarlarda prim ödeyebiliyor.
Özellikle düşük ve orta gelirli aileler açısından kantonların sunduğu sağlık sigortası prim indirimi büyük önem taşıyor.
Almanca konuşulan bölgelerde Prämienverbilligung, Fransızca konuşulan bölgelerde réduction des primes, Ticino’da ise riduzione dei premi olarak bilinen destek, belirli koşulları karşılayan kişilerin prim yükünü hafifletebiliyor.
Ancak başvuru şartları, gelir sınırları ve destek miktarları kantonlara göre değişiyor.
AİLELER KRANKENKASSE GİDERLERİNİ NASIL AZALTABİLİR?
Sağlık sigortası giderlerini azaltmak isteyenlerin ilk olarak mevcut temel sigorta primlerini diğer şirketlerin teklifleriyle karşılaştırması gerekiyor.
İsviçre’de zorunlu temel sağlık sigortası kapsamında sunulan yasal sağlık hizmetleri genel olarak aynı olsa da sigorta şirketlerinin primleri farklı olabiliyor.
Aile doktoru, HMO veya Telmed gibi alternatif modeller bazı sigortalılar için daha düşük aylık prim sağlayabiliyor.
Ancak bu modellerin doktor seçimi ve sağlık hizmetine ilk başvuru konusunda farklı kuralları bulunabiliyor.
Bir diğer önemli konu ise franchise seçimi.
Daha yüksek franchise, aylık primi düşürebilir. Buna karşılık sağlık hizmeti kullanıldığında kişinin kendi cebinden karşılaması gereken giderleri artırabilir.
Bu nedenle yalnızca en düşük aylık prime bakmak yerine, olası yıllık sağlık giderlerinin de hesaba katılması gerekiyor.
2027 İÇİN NELERE DİKKAT EDİLMELİ?
2027 yılına ilişkin sağlık sigortası tekliflerini değerlendiren ailelerin mevcut sigorta şirketlerinin yeni primlerini kontrol etmesi gerekiyor.
Temel sağlık sigortası ile tamamlayıcı sağlık sigortasının farklı hukuki kurallara tabi olduğu unutulmamalı.
Temel sigortada sigorta şirketi değiştirmek mümkünken, tamamlayıcı sigortalarda yeni şirket sağlık durumuna göre başvuruyu reddedebiliyor veya farklı koşullar uygulayabiliyor.
Bu nedenle tamamlayıcı sigorta sözleşmesini iptal etmeden önce yeni sigortanın kabul koşulları dikkatle incelenmeli.
Ailelerin ayrıca yaşadıkları kantonda prim indirimi hakkına sahip olup olmadıklarını araştırmaları önem taşıyor.
SONUÇ: SAĞLIK SİGORTASI AİLE BÜTÇESİNİN EN ÖNEMLİ GİDERLERİNDEN BİRİ
İsviçre’de sağlık sigortası primleri, ailelerin her ay karşılamak zorunda olduğu önemli giderlerden biri olmayı sürdürüyor.
20 Kasım 2026’da açıklanan yeni istatistikler, prim artışlarının yalnızca sigorta faturalarını değil, hanelerin harcanabilir gelirini de etkilediğini ortaya koyuyor.
Özellikle çocuklu aileler açısından sigorta şirketlerini karşılaştırmak, uygun sigorta modelini seçmek ve kantonların prim indirimi olanaklarını araştırmak giderek daha fazla önem kazanıyor.
İSVİÇRE’NİN SESİ | +41 HABER
İSVİÇRE’NİN SESİ | +41 HABER – 21 Kasım 2026
İsviçre’de sağlık sisteminin maliyeti önümüzdeki yıllarda daha da büyüyecek. ETH Zürih bünyesindeki KOF İsviçre Ekonomi Araştırmaları Enstitüsünün 19 Kasım 2026 tarihinde yayımladığı yeni tahmine göre ülkenin toplam sağlık harcamaları, 2024 yılındaki 97,2 milyar frank seviyesinden 2028 yılında 114,5 milyar franka yükselebilir. Dört yılda 17,3 milyar franklık artış anlamına gelen bu gelişme, sağlık sisteminin finansmanı ve Krankenkasse primleri konusunda yeni soruları gündeme getiriyor. Peki sağlık harcamaları neden yükseliyor, bu parayı kim ödüyor ve İsviçre’de yaşayan aileler nasıl etkilenebilir?
DÖRT YILDA 17,3 MİLYAR FRANKLIK ARTIŞ BEKLENİYOR
İsviçre’nin önde gelen ekonomi araştırma kurumlarından KOF, sağlık harcamalarına ilişkin yeni projeksiyonunu açıkladı.
ETH Zürih bünyesinde faaliyet gösteren enstitünün değerlendirmesine göre İsviçre’nin toplam sağlık harcamaları 2028 yılında 114,5 milyar franka ulaşabilir.
KOF’nin hesaplamasında 2024 yılı için 97,2 milyar franklık harcama düzeyi esas alınıyor.
Buna göre dört yıllık dönemde toplam artışın 17,3 milyar frank olması bekleniyor.
Bu, 2024 seviyesine göre yaklaşık yüzde 17,8’lik nominal artış anlamına geliyor.
Enstitü, 2025–2028 dönemindeki yıllık ortalama harcama artışını yüzde 4,2 olarak öngörüyor.
Ancak 114,5 milyar frank henüz gerçekleşmiş bir harcama değil, ekonomik ve demografik varsayımlara dayanan bir tahmin.
SAĞLIK HARCAMALARI HER YIL ARTMAYA DEVAM EDEBİLİR
KOF’nin açıklamasına göre sağlık harcamalarındaki nominal artışın 2025 yılında yüzde 4,6 seviyesinde olması bekleniyor.
Bu artış hızının sonraki yıllarda bir miktar yavaşlayarak 2028 yılında yüzde 3,9’a gerileyeceği tahmin ediliyor.
Ancak büyüme hızının yavaşlaması, sağlık harcamalarının azalacağı anlamına gelmiyor.
Örneğin bir harcama kalemi bir yıl yüzde 4,6, sonraki yıl yüzde 3,9 arttığında toplam maliyet yükselmeye devam eder.
KOF’nin tahmini de tam olarak bu duruma işaret ediyor.
Sağlık harcamalarının artış hızı bir miktar düşse bile sistemin toplam maliyetinin büyümeyi sürdüreceği öngörülüyor.
İSVİÇRE EKONOMİSİNİN YÜZDE 12’SİNDEN FAZLASI SAĞLIĞA GİDEBİLİR
KOF’nin araştırmasında sağlık sektörünün İsviçre ekonomisi içindeki büyüklüğü de ele alındı.
Enstitüye göre sağlık harcamalarının gayrisafi yurt içi hasılaya oranı 1997 yılında yaklaşık yüzde 8,9 düzeyindeydi.
Bu oranın 2028 yılında yüzde 12,1’e yükselmesi bekleniyor.
Başka bir ifadeyle, İsviçre’de üretilen ekonomik değerin giderek daha büyük bir bölümüne karşılık gelen kaynak sağlık hizmetlerine ayrılıyor.
KOF’nin 2025 yılına ilişkin OECD karşılaştırmasına göre İsviçre, sağlık harcamalarının ekonomiye oranında Amerika Birleşik Devletleri, Almanya ve Avusturya’nın ardından dördüncü sırada bulunuyor.
Bu durum, İsviçre’nin gelişmiş ve kapsamlı sağlık sisteminin aynı zamanda yüksek maliyetli bir yapıya sahip olduğunu gösteriyor.
SAĞLIK HARCAMALARINI EN ÇOK HANGİ ALANLAR ARTIRIYOR?
KOF’nin değerlendirmesine göre harcama artışında özellikle iki alan öne çıkıyor:
Ayakta tedavi hizmetleri ve uzun süreli bakım.
Tıptaki teknolojik gelişmeler, daha önce hastanede yatış gerektiren bazı işlemlerin artık ayakta tedavi şeklinde yapılmasını mümkün kılıyor.
Bu gelişme hastalar açısından daha kısa hastane yatışları ve farklı tedavi seçenekleri anlamına gelebiliyor.
Ancak ayakta tedavi hizmetlerinin yaygınlaşması, sağlık sisteminin toplam harcamalarının kendiliğinden düşeceği anlamına gelmiyor.
Öte yandan nüfusun yaşlanması, uzun süreli bakım ihtiyacını artırıyor.
İleri yaştaki insanların daha uzun süre destek ve bakım hizmetlerine ihtiyaç duyması, sağlık sisteminin önemli maliyet kalemlerinden biri haline geliyor.
EVDE BAKIM HİZMETLERİNE TALEP ARTIYOR
İsviçre’de Spitex olarak bilinen evde bakım hizmetleri, sağlık sisteminin önemli parçalarından biri.
Yaşlı, hasta veya günlük yaşamında desteğe ihtiyaç duyan kişiler, belirli koşullar altında kendi evlerinde bakım hizmeti alabiliyor.
KOF’ye göre evde bakım hizmetleri, önümüzdeki dönemde sağlık harcamalarının en hızlı büyüyen alanlarından biri olabilir.
Bu gelişmenin arkasında nüfusun yaşlanması ve daha karmaşık bakım ihtiyaçları bulunuyor.
Ancak araştırma önemli bir ayrıntıya da dikkat çekiyor.
Bazı aile üyeleri daha önce yakınlarına ücretsiz olarak bakım sağlarken, artık belirli kuruluşlar aracılığıyla ücretli bakım hizmeti sunabiliyor.
Böyle bir durumda sağlık istatistiklerinde kaydedilen harcama artıyor.
Fakat bu artış, verilen bakım hizmetinin miktarının aynı oranda yükseldiği anlamına gelmeyebiliyor.
Yani bazı sağlık harcamalarının artması, daha önce ücretsiz yapılan emeğin artık ücretlendirilmesinden de kaynaklanabiliyor.
HASTANELERDE YATARAK TEDAVİNİN PAYI AZALABİLİR
KOF’nin projeksiyonuna göre hastanelerde yatarak gerçekleştirilen tedavilerin harcamaları, ayakta tedavi hizmetlerine kıyasla daha yavaş büyüyecek.
Bunun sonucunda hastanede yatarak tedavinin toplam sağlık harcamaları içindeki payının azalması bekleniyor.
Ancak bu durum hastane harcamalarının mutlaka düşeceği anlamına gelmiyor.
Toplam sağlık harcamaları büyürken bazı alanların payı azalabilir, bazı alanların payı ise artabilir.
Bu nedenle sağlık sistemindeki değişimi değerlendirirken yalnızca oranlara değil, gerçek harcama tutarlarına da bakmak gerekiyor.
2026’DA BAŞLAYAN TARDOC SİSTEMİ MALİYETLERİ ETKİLİYOR
İsviçre sağlık sisteminde 2026 yılının başında önemli bir değişiklik yapıldı.
1 Ocak 2026 tarihinden itibaren zorunlu sağlık sigortası kapsamındaki ayakta doktor hizmetlerinde TARDOC ve ayakta tedavi paket tarifeleri uygulanmaya başlandı.
Yeni sistemin hedeflerinden biri, sağlık hizmetlerinin ücretlendirilmesini güncellemek ve maliyetlerin kontrolünü sağlamaktı.
Ancak KOF’nin 19 Kasım tarihli değerlendirmesine göre ilk faturalandırma verileri, yeni tarife sistemine geçişin maliyet açısından tamamen nötr gerçekleşmediğine işaret ediyor.
Başka bir ifadeyle, tarife değişikliğinin başlangıçta öngörülen maliyet sınırları içinde kalmamış olabileceği değerlendiriliyor.
KOF, bu gelişmenin sağlık harcamaları üzerinde ek baskı oluşturabileceğine dikkat çekiyor.
Bununla birlikte ilk veriler, sistemin uzun vadeli etkilerini kesin olarak belirlemek için tek başına yeterli değil.
2028’DE EFAS REFORMU DEVREYE GİRECEK
İsviçre sağlık sisteminde 2028 yılı için planlanan bir diğer önemli değişiklik, EFAS olarak bilinen birleşik finansman reformu.
Almanca Einheitliche Finanzierung der Leistungen olarak adlandırılan düzenleme, ayakta ve yatarak tedavi hizmetlerinin finansmanında yeni bir yapı oluşturmayı amaçlıyor.
Mevcut sistemde farklı tedavi türlerinin finansmanında kantonlarla zorunlu sağlık sigortaları arasında farklı paylaşım kuralları uygulanıyor.
EFAS reformuyla bu finansman yapısı değişecek.
KOF’ye göre 2028 yılından itibaren ayakta ve yatarak tedavi hizmetlerinin finansmanında kantonların payı artarken zorunlu sağlık sigortasının üzerindeki yük, reformun uygulanmadığı bir senaryoya kıyasla azalabilecek.
Ancak burada önemli bir ayrım bulunuyor.
Finansman yükünün sigorta şirketlerinden kantonlara kayması, ülkenin toplam sağlık harcamalarının otomatik olarak azalması anlamına gelmiyor.
Sağlık hizmetlerinin toplam maliyeti yüksek kalmaya devam edebilir.
Reformun uzun vadede gerçek tasarruf sağlayıp sağlamayacağı, sağlık hizmetlerinin daha verimli sunulup sunulamayacağına bağlı olacak.
2028’DE KANTONLARIN SAĞLIK HARCAMALARI DAHA HIZLI ARTABİLİR
KOF’nin projeksiyonunda EFAS reformunun finansman üzerindeki etkisi de yer alıyor.
Araştırmaya göre 2028 yılında kantonlar tarafından finanse edilen sağlık harcamalarının yüzde 12,2 artması bekleniyor.
Buna karşılık zorunlu sağlık sigortası tarafından finanse edilen harcamaların aynı yıl yüzde 0,7 artacağı tahmin ediliyor.
Bu iki oran, sağlık hizmetlerinin farklı finansman kaynaklarına ilişkin projeksiyonları gösteriyor.
Dolayısıyla yüzde 0,7’lik artış, 2028 yılında herkesin Krankenkasse priminin yalnızca yüzde 0,7 yükseleceği anlamına gelmiyor.
Bireysel sağlık sigortası primleri farklı hesaplamalara, kantonlara, sigorta şirketlerine ve diğer koşullara bağlı olarak belirleniyor.
İLAÇ FİYATLARI YENİ BİR RİSK OLUŞTURUYOR
KOF, sağlık harcamaları üzerindeki belirsizliklerden biri olarak ilaç fiyatlarını gösteriyor.
Özellikle Amerika Birleşik Devletleri’ndeki ilaç fiyatlandırma politikalarının uluslararası piyasalara etkisi, İsviçre açısından da risk oluşturabilir.
KOF’ye göre 2024 yılında ilaç harcamaları, İsviçre’nin toplam sağlık harcamalarının yaklaşık yüzde 12’sini oluşturdu.
Zorunlu sağlık sigortası tarafından finanse edilen harcamalar içinde ilaçların payı ise yüzde 18,5 seviyesindeydi.
Bu nedenle ilaç fiyatlarında yaşanabilecek değişiklikler hem toplam sağlık harcamalarını hem de sigorta sisteminin maliyetlerini etkileyebilir.
Ancak gelecekteki ilaç fiyatlarına ilişkin gelişmeler henüz kesin değil.
114,5 MİLYAR FRANKIN TAMAMINI KRANKENKASSE Mİ ÖDEYECEK?
Hayır.
İsviçre’deki toplam sağlık harcamaları ile zorunlu sağlık sigortası kapsamında ödenen harcamalar aynı şey değil.
Toplam sağlık harcamaları; doktor muayeneleri, hastane hizmetleri, ilaçlar, uzun süreli bakım ve diğer sağlık hizmetleri gibi çok sayıda kalemi kapsıyor.
Bu harcamalar farklı kaynaklardan karşılanıyor.
Zorunlu sağlık sigortası, kamu kaynakları, özel sigortalar ve bireylerin doğrudan yaptığı ödemeler finansman sisteminin farklı parçalarını oluşturuyor.
Dolayısıyla KOF’nin 2028 yılı için öngördüğü 114,5 milyar frankın tamamının vatandaşların Krankenkasse primlerinden karşılanacağı düşünülmemeli.
Aynı şekilde toplam sağlık harcamalarının yüzde 4,2 artması, her kişinin sağlık sigortası priminin de yüzde 4,2 artacağı anlamına gelmiyor.
Bu iki gösterge birbirinden farklı.
KRANKENKASSE PRİMLERİ NEDEN AİLELER İÇİN ÖNEMLİ?
İsviçre’de zorunlu sağlık sigortası primleri, birçok aile bütçesinin önemli giderlerinden biri.
Kira, gıda, ulaşım ve çocuk bakım masraflarının yanında Krankenkasse primleri de düzenli olarak ödenmesi gereken zorunlu harcamalar arasında yer alıyor.
Özellikle çocuklu ailelerde birden fazla kişinin sağlık sigortası primi ödemesi, toplam aylık gideri artırabiliyor.
Bunun yanında franchise ve kişinin kendi cebinden karşıladığı sağlık giderleri de bulunuyor.
Bu nedenle sağlık sisteminin maliyetindeki artış, yalnızca ekonomi uzmanlarını veya sigorta şirketlerini ilgilendiren bir konu değil.
Sağlık harcamalarının finansmanı, doğrudan veya dolaylı olarak hanelerin ekonomik koşullarıyla bağlantılı.
Ancak her ailenin ödeyeceği prim tutarı, KOF’nin ülke genelindeki toplam harcama tahmininden doğrudan hesaplanamaz.
RESMİ İSTATİSTİKLER İLE AİLELERİN GERÇEK YAŞAMI HER ZAMAN AYNI OLMAYABİLİR
İsviçre’de sağlık sistemiyle ilgili açıklanan rakamlar, ülkenin ekonomik ve sosyal yapısını anlamak açısından önemli.
Ancak toplam sağlık harcamalarının büyüklüğü veya ülke genelindeki ortalama göstergeler, her ailenin günlük yaşam koşullarını aynı şekilde yansıtmıyor.
Örneğin ülkede ortalama ya da medyan maaş yüksek olabilir.
Fakat bu durum bütün çalışanların aynı maaşı aldığı veya herkesin sağlık sigortası primlerini rahatlıkla ödeyebildiği anlamına gelmiyor.
Benzer şekilde sağlık sistemine daha fazla kaynak ayrılması, her hastanın sağlık hizmetlerine aynı kolaylıkla eriştiğini göstermiyor.
Bir ailenin gelir düzeyi, yaşadığı kanton, sağlık sigortası tercihi, franchise tutarı ve sağlık ihtiyaçları, karşılaştığı ekonomik yükü değiştirebilir.
İstatistiklerde sağlık sistemine ayrılan milyarlarca frank görülürken, günlük yaşamda bazı aileler için asıl mesele ay sonunda Krankenkasse faturasını nasıl ödeyecekleri olabilir.
Bu nedenle resmi verilerin yanında hanelerin gerçek yaşam giderlerinin de değerlendirilmesi gerekiyor.
TÜRKİYE KÖKENLİ AİLELER VE GÖÇMENLER AÇISINDAN DURUM
İsviçre’de yaşayan Türkiye kökenli aileler ve diğer göçmenler de zorunlu sağlık sigortası sisteminin parçası.
Sağlık sigortası yükümlülüğü ve hakları, ilgili mevzuata ve kişinin durumuna göre belirleniyor.
Özellikle düşük ve orta gelirli aileler açısından sağlık sigortası primleri önemli bir ekonomik yük oluşturabiliyor.
Bazı haneler için kantonlar tarafından sağlanan prim indirimi desteği, yani Prämienverbilligung, bu yükün azaltılmasına yardımcı olabiliyor.
Ancak bu destekten yararlanma koşulları kantona göre değişiyor.
Gelir, mal varlığı, aile durumu ve diğer koşullar başvurunun değerlendirilmesinde rol oynayabiliyor.
Göçmen aileler açısından dil engelleri ve resmi işlemlere ilişkin bilgi eksikliği de sağlık sigortası seçeneklerini anlamayı zorlaştırabilir.
Bu nedenle sağlık sigortası primlerinde indirim hakkı olup olmadığının yaşanılan kantondaki yetkili kurumdan öğrenilmesi önem taşıyor.
SAĞLIK HARCAMALARI ARTIYORSA HİZMETLER DE İYİLEŞİYOR MU?
Sağlık harcamalarının yükselmesi, sağlık hizmetlerinin kalitesinin aynı oranda arttığı anlamına gelmiyor.
Harcama artışının bir bölümü nüfusun yaşlanmasından, daha fazla bakım ihtiyacından, yeni tedavilerden veya hizmetlerin ücretlendirilmesindeki değişikliklerden kaynaklanabiliyor.
Bazı durumlarda daha önce ücretsiz sağlanan bakım emeğinin ücretlendirilmesi de kaydedilen harcamaları artırabiliyor.
Bu nedenle sağlık sisteminin başarısını yalnızca harcanan toplam parayla ölçmek yeterli değil.
Hizmetlere erişim, tedavi sonuçları, bekleme süreleri, bakım kalitesi ve hastaların ekonomik yükü gibi göstergeler de önemli.
Sağlık sistemiyle ilgili gerçek değerlendirme, maliyetlerin yanında insanların ihtiyaç duydukları hizmetlere ne ölçüde ulaşabildiğini de dikkate almalı.
SONUÇ: MİLYARLARCA FRANKLIK SAĞLIK SİSTEMİNİN ARKASINDA AİLELERİN GEÇİM MÜCADELESİ VAR
ETH Zürih bünyesindeki KOF Enstitüsünün 2028 yılı için açıkladığı 114,5 milyar franklık sağlık harcaması tahmini, İsviçre sağlık sisteminin önümüzdeki yıllarda daha da büyüyeceğine işaret ediyor.
Dört yılda beklenen 17,3 milyar franklık artış, özellikle yaşlanan nüfus, ayakta tedavi hizmetleri ve uzun süreli bakım ihtiyaçlarıyla ilişkilendiriliyor.
Ancak bu rakamların doğru değerlendirilmesi gerekiyor.
114,5 milyar frank, bütün vatandaşların Krankenkasse primlerinden ödenecek tutar değil.
Yıllık ortalama yüzde 4,2’lik sağlık harcaması artışı da her ailenin sağlık sigortası priminin aynı oranda artacağı anlamına gelmiyor.
Öte yandan finansman sistemindeki değişikliklerin toplam sağlık harcamalarını otomatik olarak azaltmayacağı da açık.
İSVİÇRE’NİN SESİ olarak, sağlık sistemine ilişkin resmi rakamların yanında bu maliyetlerin insanların günlük yaşamına nasıl yansıdığının da tartışılması gerektiğine inanıyoruz.
Çünkü bir ülkenin sağlık sisteminin büyüklüğü kadar, o ülkede yaşayan insanların sağlık hizmetlerine ulaşabilmesi ve zorunlu sağlık giderlerini karşılayabilmesi de önem taşıyor.
Bir tarafta milyarlarca franklık ekonomik projeksiyonlar bulunurken, diğer tarafta kira, Krankenkasse ve günlük yaşam masraflarını karşılamaya çalışan aileler var.
İsviçre’de sağlık sisteminin geleceği tartışılırken yalnızca toplam harcamaların ne kadar artacağı değil, bu artışın yükünü kimin taşıyacağı ve ailelerin ekonomik olarak nasıl etkileneceği de sorulmalı.
Çünkü sağlık sisteminin gerçek başarısı, yalnızca harcanan parayla değil, insanların sağlıklı ve ekonomik güvence içinde yaşayabilmesiyle de ölçülmeli.
İSVİÇRE’NİN SESİ | +41 HABER
Gündem
İSVİÇRE’DE 2027 OTOYOL VİNYETİ SATIŞA ÇIKIYOR! FİYATI, RENGİ VE YENİ E-VİNYET SİSTEMİ AÇIKLANDI
İSVİÇRE’NİN SESİ | +41 HABER – 21 Kasım 2026
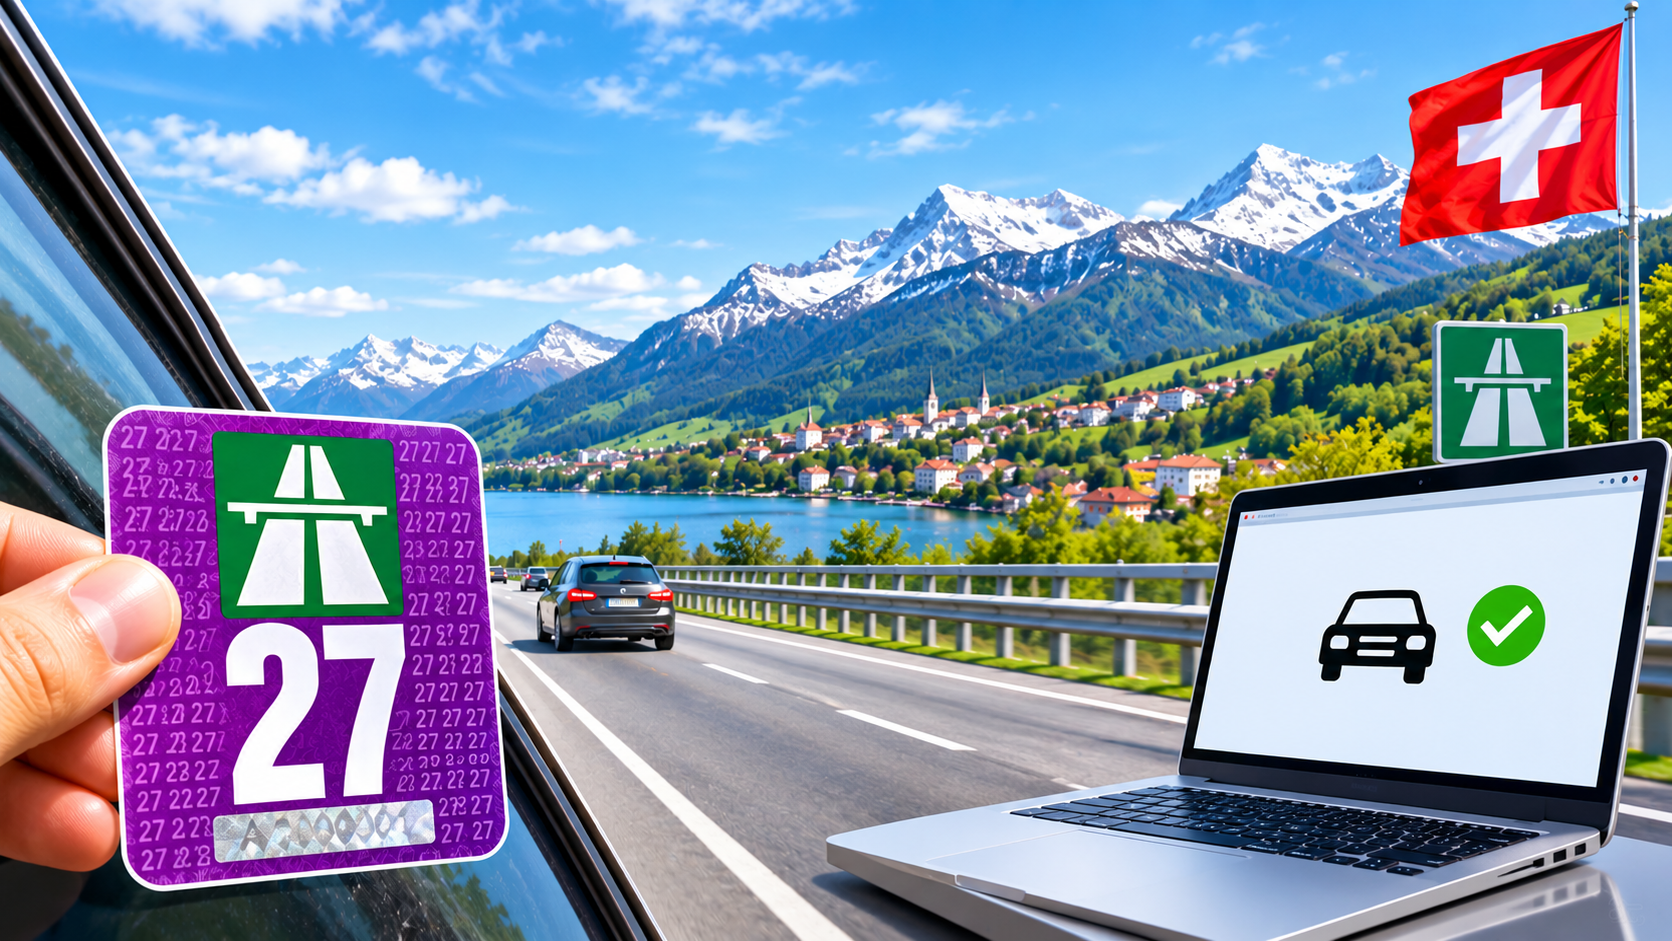
İsviçre’de araç kullanan milyonlarca kişiyi ilgilendiren 2027 otoyol vinyeti için geri sayım başladı. İsviçre Federal Gümrük ve Sınır Güvenliği Dairesi (BAZG), yeni yılın vinyetinin 1 Aralık 2026 tarihinde satışa sunulacağını açıkladı. Yeni yapışkan vinyetin rengi mor olacak, fiyatı ise değişmeyerek 40 İsviçre frangı olarak kalacak. Öte yandan İsviçre’de ilk kez elektronik vinyet satışları geleneksel yapışkan vinyeti geçti. Peki 2027 vinyeti nereden alınacak, ne kadar süre geçerli olacak, plaka değişirse ne yapılacak ve Türkiye plakalı araçlar için hangi kurallar uygulanacak?
2027 OTOYOL VİNYETİ 1 ARALIK’TA SATIŞA ÇIKIYOR
İsviçre Federal Gümrük ve Sınır Güvenliği Dairesi (BAZG), 19 Kasım 2026 tarihinde yaptığı resmi açıklamayla 2027 otoyol vinyetine ilişkin ayrıntıları duyurdu.
Buna göre yeni yılın hem elektronik hem de yapışkan vinyeti 1 Aralık 2026 Salı günü satışa sunulacak.
İsviçre’de otoyol ve vinyet zorunluluğu bulunan ulusal karayollarını kullanacak sürücüler, iki sistem arasında seçim yapabilecek.
Geleneksel yapışkan vinyet uygulaması devam ederken, elektronik vinyetin kullanımı da giderek yaygınlaşıyor.
Yetkililerin açıkladığı verilere göre elektronik vinyet, 2026 vinyet yılında ilk kez toplam satışların yarısından fazlasını oluşturdu.
2027 VİNYETİNİN FİYATI NE KADAR?
2027 yılı için otoyol vinyetinin fiyatı 40 İsviçre frangı olarak belirlendi.
Bu ücret hem ön cama yapıştırılan geleneksel vinyet hem de dijital olarak satın alınan e-vinyet için aynı.
İsviçre Federal Gümrük ve Sınır Güvenliği Dairesi, resmi elektronik satış platformunda herhangi bir ek işlem ücreti talep etmiyor.
Ancak aracı internet siteleri üzerinden yapılan alışverişlerde ek hizmet bedelleriyle karşılaşılabiliyor.
Bu nedenle sürücülerin resmi satış kanalını tercih etmeleri öneriliyor.
Resmi elektronik vinyet satış adresi: www.e-vignette.ch
YENİ VİNYETİN RENGİ MOR OLACAK
İsviçre’de her yıl satışa çıkarılan yapışkan otoyol vinyetinin rengi değiştiriliyor.
2027 yılı için hazırlanan yeni yapışkan vinyetin rengi mor (lila) olarak açıklandı.
Yeni renk sayesinde araçların ön camındaki vinyetin hangi yıla ait olduğu daha kolay ayırt edilebiliyor.
Elektronik vinyette ise ön cama herhangi bir etiket yapıştırılmasına gerek bulunmuyor.
Dijital sistemde vinyet, aracın plaka bilgisine elektronik olarak bağlanıyor.
2027 VİNYETİ NE ZAMANA KADAR GEÇERLİ?
İsviçre’de yıllık otoyol vinyetleri yalnızca takvim yılı boyunca değil, toplam 14 ay geçerli oluyor.
2027 yılı vinyeti için geçerlilik tarihleri şöyle:
- Başlangıç: 1 Aralık 2026
- Bitiş: 31 Ocak 2028
- Toplam geçerlilik: 14 ay
- Fiyat: 40 CHF
Bu nedenle 2027 vinyetini 1 Aralık 2026 tarihinde satın alan bir sürücü, vinyeti 31 Ocak 2028 tarihine kadar kullanabilecek.
Aynı şekilde 2026 yılı vinyeti de 31 Ocak 2027 tarihine kadar geçerliliğini koruyor.
Dolayısıyla 2026 vinyetine sahip olan sürücülerin 1 Ocak 2027 günü hemen yeni vinyet satın alma zorunluluğu bulunmuyor.
Ancak 1 Şubat 2027 tarihinden itibaren, vinyet zorunluluğu bulunan yollarda 2027 vinyeti gerekli olacak.
ELEKTRONİK VİNYET İLK KEZ YAPIŞKAN VİNYETİ GEÇTİ
BAZG’nin açıkladığı veriler, İsviçre’de dijital vinyet kullanımının hızla arttığını gösteriyor.
Elektronik vinyet uygulaması Ağustos 2023 tarihinde başlatılmıştı.
2025 vinyet yılında elektronik vinyetin toplam satışlar içindeki payı yüzde 45 seviyesindeydi.
2026 vinyet yılında ise bu oran yüzde 54’e yükseldi.
Böylece elektronik vinyet, İsviçre tarihinde ilk kez geleneksel yapışkan vinyetten daha fazla satıldı.
Yetkililere göre 2026 vinyet yılında elektronik ve yapışkan seçenekler birlikte yaklaşık 11 milyon vinyet satıldı.
Bunların yaklaşık 5,8 milyonu elektronik vinyet olarak kaydedildi.
Elektronik vinyet satışlarının yaklaşık 3,1 milyonu İsviçre’den gerçekleştirildi.
Bu rakamlar, sürücülerin giderek daha fazla dijital sistemi tercih ettiğini ortaya koyuyor.
ELEKTRONİK VİNYETİN EN BÜYÜK AVANTAJI NE?
Elektronik vinyet ile geleneksel yapışkan vinyet arasındaki en önemli fark, vinyetin neye bağlı olduğu.
Yapışkan vinyet araca, elektronik vinyet ise plakaya bağlı.
Bu ayrım, özellikle araç değiştiren sürücüler için önemli avantajlar sağlayabiliyor.
Örneğin bir sürücü yıl içerisinde aracını değiştiriyor ancak aynı plakayı kullanmaya devam ediyorsa, mevcut elektronik vinyetini yeniden satın almasına gerek kalmıyor.
Geleneksel yapışkan vinyet ise doğrudan aracın ön camına yapıştırıldığı için aynı kolaylığı sağlamıyor.
Elektronik vinyet ayrıca cam kırılması veya ön camın değiştirilmesi gibi durumlarda da avantaj sunuyor.
Plaka aynı kaldığı sürece elektronik vinyetin geçerliliği devam ediyor.
İKİ ARAÇTA AYNI DEĞİŞTİRİLEBİLİR PLAKAYI KULLANANLAR DİKKAT
İsviçre’de bazı araç sahipleri, iki farklı araç için aynı değiştirilebilir plakayı kullanabiliyor.
Almanca Wechselschilder olarak bilinen bu sistemde, plaka belirli koşullar altında araçlar arasında değiştirilebiliyor.
BAZG’nin açıklamasına göre elektronik vinyetin önemli avantajlarından biri de burada ortaya çıkıyor.
Değiştirilebilir plaka kullanan kişiler için tek bir elektronik vinyet yeterli olabiliyor.
Geleneksel yapışkan vinyet sisteminde ise her aracın ayrı bir vinyete ihtiyacı bulunuyordu.
Bu nedenle değiştirilebilir plaka kullanan sürücüler açısından elektronik vinyet hem daha pratik hem de ekonomik olabiliyor.
Ancak bu avantaj, aynı plakayı yasal olarak paylaşan araçlar için geçerli.
Farklı plakalara sahip iki araç için tek bir elektronik vinyet yeterli değil.
E-VİNYET NASIL SATIN ALINIR?
Elektronik vinyet satın almak için resmi internet sitesine girilmesi yeterli.
Resmi adres: https://www.e-vignette.ch
Satın alma işlemi sırasında araçla ilgili temel bilgiler giriliyor.
Bunlar arasında aracın kayıtlı olduğu ülke, plaka numarası ve araç kategorisi bulunuyor.
Ardından ödeme işlemi tamamlanıyor.
BAZG’nin açıklamasına göre elektronik vinyet, başarılı satın alma işleminin ardından geçerli hale geliyor; ancak 2027 vinyetinin kullanım dönemi 1 Aralık 2026 tarihinde başlayacak.
Elektronik vinyet için ön cama etiket yapıştırılması veya çıktı taşınması gerekmiyor.
Kontroller, aracın plaka bilgisi üzerinden gerçekleştirilebiliyor.
TÜRKİYE PLAKALI ARAÇLAR İÇİN DE VİNYET ZORUNLU MU?
Evet.
İsviçre’de otoyol vinyeti zorunluluğu yalnızca İsviçre plakalı araçlarla sınırlı değil.
Türkiye, Almanya, Fransa, İtalya veya başka bir ülkede kayıtlı araçlar da İsviçre’deki vinyet zorunluluğu bulunan otoyol ve ulusal karayollarını kullanırken ilgili kurallara uymak zorunda.
Bu nedenle Türkiye’den otomobille İsviçre’ye gelen sürücülerin de geçerli bir vinyete sahip olması gerekiyor.
Türkiye plakalı araç sahipleri elektronik vinyet satın alırken aracın kayıtlı olduğu ülkeyi ve plaka bilgilerini doğru girmeli.
Özellikle plaka numarasının yanlış yazılması, kontrol sırasında sorun yaşanmasına neden olabilir.
Yabancı plakalı araçların elektronik vinyet satın alabilmesi, sınır geçişi ve araç kullanımına ilişkin diğer gümrük veya oturum kurallarını ortadan kaldırmıyor.
İSVİÇRE’DE YAŞAYAN TÜRKLER İÇİN ÖNEMLİ KOLAYLIK
İsviçre’de yaşayan Türkiye kökenli sürücüler açısından elektronik vinyetin önemli avantajlarından biri, işlemin internet üzerinden tamamlanabilmesi.
Özellikle yıl sonunda araç değiştiren, ön camını yenileyen veya değiştirilebilir plaka kullanan kişiler için dijital sistem kolaylık sağlayabiliyor.
Ayrıca Almanya, Fransa, İtalya ve Avusturya üzerinden İsviçre’ye giriş yapan sürücüler de elektronik vinyeti seyahatlerinden önce satın alabiliyor.
Bu sayede sınırda veya benzin istasyonunda vinyet satın almak için ayrıca durmak gerekmeyebiliyor.
Ancak elektronik vinyet satın alırken doğru ülke ve plaka bilgilerinin girilmesi büyük önem taşıyor.
MOTOSİKLETLER VE RÖMORKLAR İÇİN DURUM NE?
İsviçre’deki otoyol vinyeti zorunluluğu yalnızca otomobilleri kapsamıyor.
Vinyet zorunluluğuna tabi motosikletler ve römorklar için de geçerli bir vinyet gerekiyor.
Genel olarak 3,5 tona kadar olan ve ağır taşıt vergisine tabi olmayan ilgili motorlu araçlar ile römorklar bu sisteme dahil.
Örneğin otomobiline römork bağlayarak vinyet zorunluluğu bulunan bir otoyolu kullanan sürücünün, römork için de ayrı bir vinyet alması gerekebilir.
Bu nedenle karavan, römork veya motosiklet kullanan kişilerin araç kategorilerine ilişkin kuralları kontrol etmesi önem taşıyor.
3,5 ton üzerindeki bazı araçlar için ise farklı yol kullanım vergileri uygulanabiliyor.
BİR GÜNLÜK VEYA BİR HAFTALIK VİNYET VAR MI?
İsviçre’de otoyol vinyeti sistemi yıllık olarak uygulanıyor.
Yalnızca bir gün, hafta sonu veya birkaç gün için daha ucuz bir vinyet seçeneği bulunmuyor.
Bu nedenle İsviçre otoyollarını yalnızca bir kez kullanacak sürücülerin de geçerli yıllık vinyet satın almaları gerekiyor.
Örneğin İsviçre üzerinden transit geçiş yapan bir sürücü, vinyet zorunluluğu bulunan otoyolları kullanacaksa yıllık 40 franklık vinyete ihtiyaç duyuyor.
Vinyet gerektirmeyen güzergâhların tercih edilmesi mümkün olsa da sürücülerin yol planlarını dikkatle yapmaları gerekiyor.
VİNYET OLMADAN OTOYOLA GİRİLİRSE NE OLUR?
İsviçre’de vinyet zorunluluğu bulunan otoyolları geçerli vinyet olmadan kullanmak cezaya neden olabiliyor.
Geçerli vinyeti bulunmadan bu yolları kullanan sürücüler için 200 frank para cezası uygulanabiliyor.
Bunun yanında gerekli vinyetin de satın alınması gerekiyor.
Dolayısıyla 40 franklık vinyeti almadan otoyola çıkan bir sürücü, kontrol halinde toplamda 240 franklık bir maliyetle karşılaşabilir.
Bu nedenle sürücülerin özellikle 2026 vinyetinin geçerliliğinin sona ereceği 31 Ocak 2027 tarihini unutmaması gerekiyor.
DİKKAT: SAHTE E-VİNYET SİTELERİ VE DOLANDIRICILIK MESAJLARI
BAZG’nin 19 Kasım tarihli açıklamasında özellikle dolandırıcılık girişimlerine dikkat çekildi.
Yetkililer, elektronik vinyetle ilgili sahte mesajlar ve yanıltıcı internet siteleri konusunda sürücüleri uyardı.
Bazı dolandırıcılık girişimlerinde sürücülerden kişisel bilgilerini doğrulamaları, ödeme bilgilerini güncellemeleri veya vinyet için yeniden ödeme yapmaları istenebiliyor.
Ancak BAZG, elektronik vinyet sahiplerine e-posta yoluyla yeniden ödeme yapma çağrısı göndermediğini belirtiyor.
Ayrıca kişisel bilgilerin doğrulanması veya güncellenmesi için bu tür mesajlarla talepte bulunmadığını açıklıyor.
Resmi elektronik vinyet ücreti 40 frank.
Sürücülerin özellikle internet aramalarında karşılarına çıkan reklam bağlantılarına dikkat etmeleri ve satın alma işlemlerini doğrudan resmi site üzerinden gerçekleştirmeleri öneriliyor.
YAPIŞKAN VİNYET NERELERDE SATILACAK?
Geleneksel yapışkan vinyeti tercih eden sürücüler için mevcut satış kanalları devam edecek.
2027 vinyeti 1 Aralık 2026 tarihinden itibaren İsviçre’deki çeşitli satış noktalarında bulunabilecek.
Bunlar arasında:
- İsviçre Postası şubeleri
- Benzin istasyonları
- Otomobil servisleri ve garajlar
- TCS satış noktaları
- İlgili karayolu trafik daireleri
yer alıyor.
Yapışkan vinyetin araç üzerinde kurallara uygun şekilde yerleştirilmesi gerekiyor.
Elektronik vinyette ise fiziksel etiket kullanımı söz konusu değil.
SONUÇ: İSVİÇRE’DE OTOYOL VİNYETİNDE DİJİTAL DÖNEM GÜÇLENİYOR
İsviçre’de 2027 otoyol vinyeti 1 Aralık 2026 tarihinde satışa çıkacak.
Yeni yapışkan vinyetin rengi mor olacak ve fiyatı değişmeyerek 40 frank seviyesinde kalacak.
Ancak bu yılın asıl dikkat çekici gelişmesi, elektronik vinyetin ilk kez yapışkan vinyetten daha fazla satılması.
2026 yılında yaklaşık 11 milyon vinyetin satılması ve bunların yüzde 54’ünün elektronik olması, İsviçre’de dijital sisteme geçişin hızlandığını gösteriyor.
Özellikle araç değiştiren, değiştirilebilir plaka kullanan veya yurtdışından İsviçre’ye seyahat eden sürücüler açısından elektronik vinyet önemli kolaylıklar sunuyor.
Bununla birlikte dolandırıcılık girişimleri de yeni bir risk oluşturuyor.
İSVİÇRE’NİN SESİ olarak sürücülere hatırlatıyoruz: 2027 vinyeti için resmi ücret 40 franktır. Elektronik vinyeti satın alırken doğru plaka bilgilerini girin, resmi internet sitesini kullanın ve sahte ödeme mesajlarına karşı dikkatli olun.
İSVİÇRE’NİN SESİ | +41 HABER
İSVİÇRE’NİN SESİ | +41 HABER — 21 Kasım 2026
İsviçre’de ev kiraları önümüzdeki yıllarda yeniden önemli ölçüde artabilir. UBS ekonomistlerinin 19 Kasım 2026 tarihinde yayımlanan değerlendirmesine göre, İsviçre Merkez Bankasının 2027 yılında faiz artırması halinde konut kiralarında 2028’in ilk yarısında yaklaşık yüzde 5’lik artış gündeme gelebilir. Özellikle yüksek kira, Krankenkasse ve günlük yaşam giderleriyle mücadele eden aileler açısından bu tahmin yeni bir endişe yaratıyor. Peki kiralar neden yükselebilir, hangi kiracılar etkilenebilir ve ev sahipleri istedikleri kadar zam yapabilir mi?
UBS’DEN KİRACILARA 2028 UYARISI
İsviçre’nin büyük bankalarından UBS’nin ekonomistleri, ülkenin konut piyasasına ilişkin yeni faiz ve kira tahminlerini açıkladı.
19 Kasım 2026 tarihinde yayımlanan değerlendirmeye göre, İsviçre’de kiracılar 2028 yılının ilk yarısında yeni kira artışlarıyla karşılaşabilir.
UBS, mevcut ekonomik gelişmelerin devam etmesi halinde İsviçre Merkez Bankasının (SNB) 2027 yılında politika faizini artırabileceğini öngörüyor.
Bankanın tahminine göre mart ve haziran 2027’de 0,25’er yüzde puanlık iki faiz artışı gerçekleşebilir.
Bu senaryoda toplam faiz artışı 0,50 yüzde puana ulaşacak.
Ancak burada önemli bir ayrım bulunuyor: Bu gelişmeler henüz kesinleşmiş kararlar değil, UBS ekonomistlerinin geleceğe ilişkin tahminleri.
İsviçre Merkez Bankası 2027 için böyle bir faiz artışı kararı açıklamış değil.
REFERANS FAİZ ORANI YÜZDE 1,25’TEN 1,50’YE ÇIKABİLİR
İsviçre’de mevcut kira sözleşmelerinin önemli bir bölümünde, kira artışı veya indirimi hesaplanırken ipotek referans faiz oranı esas alınıyor.
Almanca hypothekarischer Referenzzinssatz, Fransızca taux d’intérêt de référence, İtalyanca ise tasso d’interesse di riferimento olarak adlandırılan bu oran, Federal Konut Dairesi (BWO) tarafından yayımlanıyor.
Referans faiz oranı Eylül 2025’ten bu yana yüzde 1,25 seviyesinde bulunuyor.
UBS ekonomistleri, oranın kısa vadede aynı seviyede kalmasını bekliyor.
Ancak bankanın tahminine göre Eylül 2027’de referans faiz oranı yüzde 1,50’ye yükselebilir.
Böyle bir değişiklik, belirli koşulları karşılayan mevcut kira sözleşmelerinde artış talebine hukuki dayanak oluşturabilir.
REFERANS FAİZ YÜKSELİRSE KİRA OTOMATİK OLARAK ARTAR MI?
Hayır.
Referans faiz oranının yükselmesi, İsviçre’deki bütün ev kiralarının otomatik olarak artacağı anlamına gelmiyor.
İsviçre Federal Konut Dairesinin açıklamalarına göre referans faiz oranındaki 0,25 yüzde puanlık artış, ilgili koşullar altında net kirada yüzde 3’lük artışa dayanak oluşturabiliyor.
Ancak bu hesaplama her kira sözleşmesine otomatik olarak uygulanmıyor.
Öncelikle mevcut kiranın hangi referans faiz oranına dayandığına bakılması gerekiyor.
Örneğin kirası yüzde 1,25 referans faiz üzerinden hesaplanan bir kiracı ile kirası daha yüksek bir referans faiz üzerinden belirlenmiş kiracının durumu farklı olabilir.
Ayrıca sözleşmenin türü, önceki kira değişiklikleri ve diğer hukuki koşullar da önem taşıyor.
PEKİ UBS NEDEN YÜZDE 5 ARTIŞ BEKLİYOR?
UBS’nin yaklaşık yüzde 5’lik tahmini yalnızca referans faiz oranına dayanmıyor.
Bankanın değerlendirmesine göre referans faizdeki olası artış, bazı mevcut kira sözleşmelerinde yaklaşık yüzde 3’lük artışa neden olabilir.
Buna ek olarak ev sahipleri, yasal koşulların karşılanması halinde belirli genel maliyet artışlarını da kira hesaplamasına yansıtabilir.
Bu nedenle UBS, toplam kira artışının yaklaşık yüzde 5’e ulaşabileceği bir senaryo üzerinde duruyor.
Ancak yüzde 5, bütün kiracılar için kesinleşmiş veya otomatik uygulanabilecek bir zam oranı değil.
Her kira artışının kendi hukuki gerekçesine dayanması gerekiyor.
1.500, 2.000 VE 2.500 FRANK KİRA ÖDEYEN AİLELER NE KADAR ETKİLENEBİLİR?
UBS’nin öngördüğü yüzde 5’lik artış senaryosunu örnek kiralar üzerinden hesapladığımızda aile bütçeleri üzerindeki olası etki daha açık görülüyor.
| Bugünkü aylık kira | %5 artış sonrası | Aylık ek gider | Yıllık ek gider |
|---|---|---|---|
| 1.500 CHF | 1.575 CHF | 75 CHF | 900 CHF |
| 1.800 CHF | 1.890 CHF | 90 CHF | 1.080 CHF |
| 2.000 CHF | 2.100 CHF | 100 CHF | 1.200 CHF |
| 2.500 CHF | 2.625 CHF | 125 CHF | 1.500 CHF |
| 3.000 CHF | 3.150 CHF | 150 CHF | 1.800 CHF |
Bu tablo yalnızca yüzde 5’lik varsayımsal artışın matematiksel etkisini gösteriyor.
Gerçek kira artışları sözleşmeye, net kira tutarına ve yasal gerekçelere göre farklı olabilir.
Özellikle 2.000 frank kira ödeyen bir aile açısından aylık 100 franklık artış, yılda 1.200 frank ek harcama anlamına geliyor.
Bu tutar, başka zorunlu giderlerin de arttığı bir dönemde aile bütçesi üzerinde önemli baskı oluşturabilir.
KİRA ARTIŞLARI NEDEN 2028’DE HİSSEDİLEBİLİR?
UBS’nin değerlendirmesinde referans faiz oranının Eylül 2027’de yükselmesi ihtimali üzerinde duruluyor.
Ancak referans faizdeki değişiklik, kira sözleşmelerine aynı gün yansımıyor.
Ev sahiplerinin kira artışı bildirimlerinde yasal şekil ve süre koşullarına uyması gerekiyor.
Bu nedenle UBS ekonomistleri, olası faiz artışlarının kira faturalarındaki etkisinin özellikle 2028 yılının ilk yarısında hissedilebileceğini öngörüyor.
Bu da bugünden konuşulan kira artışı senaryosunun neden 2028 yılıyla ilişkilendirildiğini açıklıyor.
KİRA ARTIŞI İÇİN EV SAHİBİNİN HANGİ KURALLARA UYMASI GEREKİYOR?
İsviçre’de ev sahipleri, mevcut kira sözleşmelerinde istedikleri zaman ve istedikleri oranda artış yapamıyor.
Kira artışlarının hukuken geçerli gerekçelere dayanması gerekiyor.
Referans faiz oranındaki değişiklik, genel maliyet artışları ve belirli yatırım giderleri bu gerekçeler arasında yer alabiliyor.
Ancak her gerekçenin ayrı hesaplama kuralları bulunuyor.
Konut kiralarında kira artışının kural olarak kanton tarafından onaylanan resmi form kullanılarak bildirilmesi gerekiyor.
Bildirimde artışın gerekçesi açıkça belirtilmeli.
Ayrıca sözleşmeye ve yasal sürelere uyulmalı.
Kiracı, artışın gerekçesini veya hesaplamasını inceleme hakkına sahip.
KİRACIYA YÜZDE 5 ZAM BİLDİRİMİ GELİRSE NE YAPMALI?
Bir kiracıya kira artışı bildirimi ulaştığında ilk olarak sözleşmedeki mevcut referans faiz oranı kontrol edilmeli.
Ardından artışın hangi gerekçelerle hesaplandığı incelenmeli.
Örneğin ev sahibi yalnızca referans faiz artışına mı dayanıyor, yoksa genel maliyet artışlarını da mı hesaba katıyor?
Bu ayrım önemli.
Çünkü bütün artış kalemlerinin yasal koşullara uygun olması gerekiyor.
Kiracı, artışın haksız veya yanlış hesaplandığını düşünüyorsa yetkili uzlaştırma makamına başvurabilir.
İsviçre Federal Konut Dairesinin açıklamasına göre kira artışı bildirimine itiraz etmek için genel olarak bildirimin alınmasından itibaren 30 günlük süre bulunuyor.
Bu süre kısa olduğu için kiracıların bildirimleri bekletmeden incelemesi önem taşıyor.
SCHLICHTUNGSBEHÖRDE NEDİR?
İsviçre’de kira anlaşmazlıklarında başvurulabilecek önemli kurumlardan biri uzlaştırma makamıdır.
Almanca konuşulan bölgelerde Schlichtungsbehörde, Fransızca konuşulan bölgelerde autorité de conciliation, Ticino’da ise autorità di conciliazione olarak bilinir.
Bu makamlar kiracılarla ev sahipleri arasında ortaya çıkan hukuki uyuşmazlıklarda uzlaşma sürecini yürütür.
Kira artışına itiraz etmek isteyen kişilerin yaşadıkları bölgedeki yetkili makama başvurmaları gerekiyor.
Kantonlara göre başvuru usulleri ve yetkili makamların iletişim bilgileri farklılaşabiliyor.
REFERANS FAİZ DÜŞERSE KİRACI İNDİRİM İSTEYEBİLİR Mİ?
Evet, belirli koşullar altında mümkün.
İsviçre’deki referans faiz sistemi yalnızca ev sahiplerinin kira artırmasına dayanak oluşturmuyor.
Referans faiz oranı düştüğünde kiracılar da kira indirimi talep edebiliyor.
Federal Konut Dairesine göre referans faiz oranındaki 0,25 yüzde puanlık düşüş, ilgili koşullar altında yaklaşık yüzde 2,91 oranında net kira indirimi talebine dayanak oluşturabiliyor.
Ancak indirim de her sözleşmede otomatik uygulanmıyor.
Kiranın hangi referans faiz oranına dayandığı ve diğer maliyet unsurları dikkate alınıyor.
Bu nedenle bazı kiracılar, referans faiz düşmesine rağmen kira indirimi alamamış olabilir.
Kiracıların geçmiş kira artış ve indirim bildirimlerini saklaması, mevcut kira hesaplamasını anlamaları açısından önem taşıyor.
YENİ KİRACILARLA ESKİ KİRACILARIN DURUMU AYNI MI?
Hayır.
İsviçre’de mevcut bir kira sözleşmesinin artırılması ile yeni kiraya verilen bir konutun başlangıç kirasının belirlenmesi farklı hukuki durumlar.
Mevcut kiracıların kira değişiklikleri belirli yasal kurallara tabi.
Yeni bir eve taşınan kişiler açısından ise başlangıç kirası, konutun bulunduğu bölge, piyasa koşulları ve geçerli hukuki düzenlemeler önem taşıyor.
Bu nedenle UBS’nin mevcut kira sözleşmelerine ilişkin referans faiz değerlendirmesi, yeni kiralık konut ilanlarındaki fiyat değişimiyle aynı gösterge olarak yorumlanmamalı.
Bazı bölgelerde yeni kiralık ev bulmanın güçleşmesi, mevcut kiracılardan farklı bir ekonomik baskı yaratabiliyor.
TÜRKİYE CUMHURİYETİ VATANDAŞLARI VE GÖÇMEN AİLELER NASIL ETKİLENEBİLİR?
İsviçre’de yaşayan Türkiye Cumhuriyeti vatandaşları ve diğer yabancı kiracılar da genel kira hukuku korumalarından yararlanıyor.
Kira artışına itiraz hakkı yalnızca İsviçre vatandaşlarına tanınmış bir hak değil.
Geçerli bir kira sözleşmesi kapsamında yaşayan yabancılar da hukuki koşulların karşılanması halinde yetkili uzlaştırma makamına başvurabilir.
Ancak dil engelleri, resmi yazışmaların anlaşılması ve hukuki sürelerin takip edilmesi bazı göçmen aileler için ayrıca zorluk oluşturabilir.
Özellikle Almanca, Fransızca veya İtalyanca hazırlanan kira artışı bildirimlerinin içeriği tam olarak anlaşılmadığında hak kaybı yaşanması riski bulunuyor.
Bu nedenle yabancı kiracıların anlamadıkları belgeleri imzalamadan veya itiraz sürelerini kaçırmadan önce bilgi edinmeleri önem taşıyor.
MAAŞLAR ARTARKEN KİRALAR DA YÜKSELİRSE AİLELERİN DURUMU NE OLACAK?
İsviçre’de yaşam maliyetleri değerlendirilirken yalnızca maaş ortalamalarına bakmak yeterli değil.
Ülke genelinde açıklanan ortalama veya medyan ücretler, her ailenin aynı gelir seviyesine sahip olduğu anlamına gelmiyor.
Özellikle düşük ve orta gelirli çalışanlar açısından kira, zorunlu sağlık sigortası, gıda, ulaşım ve çocuk bakım giderleri aile bütçesinin önemli bölümünü oluşturabiliyor.
Bir ailenin maaşı belirli oranda artsa bile kira ve diğer zorunlu giderler daha hızlı yükseliyorsa, ay sonunda kullanılabilecek para azalabilir.
Örneğin aylık geliri değişmeyen bir ailede yalnızca kiranın 100 frank artması, başka harcamalar için ayrılabilecek bütçeyi yılda 1.200 frank azaltır.
Bu nedenle ekonomik gelişmelerin aileler üzerindeki etkisini değerlendirirken yalnızca genel istatistiklere değil, hanelerin gerçek harcama yapısına da bakılması gerekiyor.
Özellikle göçmen ailelerin yaşam koşullarını anlamak için gelir seviyelerinin yanında barınma giderleri ve ekonomik güvenceleri de dikkate alınmalı.
KİRACILAR BUGÜNDEN NASIL HAZIRLANABİLİR?
Henüz kesinleşmiş bir 2028 kira artışı bulunmasa da kiracıların mevcut sözleşmelerini gözden geçirmesi yararlı olabilir.
Öncelikle kira sözleşmesinde belirtilen referans faiz oranı kontrol edilmeli.
Daha önce gelen kira artışı veya indirim bildirimleri saklanmalı.
Ev sahibinden gelen resmi yazıların tarihleri dikkatle takip edilmeli.
Olası kira artışı bildiriminin gerekçesi anlaşılmıyorsa kiracı danışma kuruluşlarından veya yetkili uzlaştırma makamlarından bilgi alınmalı.
Ayrıca aile bütçesinde kira, Krankenkasse ve diğer sabit giderlerin toplamı düzenli olarak değerlendirilmeli.
Ancak UBS’nin tahmini nedeniyle bugünden kesin bir kira artışı gerçekleşecekmiş gibi hareket etmek de doğru değil.
SONUÇ: EKONOMİK TAHMİNLERLE KİRACILARIN GERÇEK HAYATI ARASINDAKİ FARK
UBS’nin 2028 yılı için açıkladığı yaklaşık yüzde 5’lik kira artışı tahmini, İsviçre’de barınma maliyetlerinin önümüzdeki yıllarda yeniden önemli bir gündem maddesi olabileceğini gösteriyor.
Ancak bu tahminin gerçekleşmesi, 2027 yılındaki faiz kararlarına ve referans faiz oranının gelişimine bağlı.
Ayrıca referans faizin yükselmesi, bütün ev sahiplerinin bütün kiracılara aynı oranda zam yapabileceği anlamına gelmiyor.
Her kira sözleşmesi kendi koşulları çerçevesinde değerlendirilmeli.
Öte yandan ekonomik tahminlerde yüzde 3 veya yüzde 5 gibi oranlar konuşulurken, ailelerin günlük yaşamında bu oranların karşılığı çok daha somut.
Ayda 100 franklık ek kira, bir aile için yılda 1.200 frank daha az kullanılabilir para anlamına gelebilir.
Özellikle kira, Krankenkasse ve diğer zorunlu giderlerini karşılamakta zorlanan aileler açısından küçük görünen yüzdeler önemli ekonomik sonuçlar doğurabilir.
İSVİÇRE’NİN SESİ olarak, ekonomik verilerin yalnızca rakamlardan ibaret olmadığını; bu rakamların arkasında ailelerin geçim mücadelesi, barınma ihtiyacı ve gelecek kaygısı bulunduğunu hatırlatıyoruz.
Kiracılar açısından en önemli konu, geleceğe ilişkin tahminlerle yürürlükteki hukuki hakları birbirinden ayırmak ve olası kira artışı bildirimlerinde haklarını zamanında kullanmak.
Çünkü bir ülkede kira artışının yalnızca yüzde kaç olduğu değil, insanların o kirayı ödedikten sonra nasıl yaşayabildiği de önemlidir.
İSVİÇRE’NİN SESİ | +41 HABER

İSVİÇRE’DE SAĞLIK HARCAMALARI REKOR SEVİYEYE GİDİYOR! 2028’DE 114,5 MİLYAR FRANK BEKLENİYOR

İSVİÇRE’DE 2027 OTOYOL VİNYETİ SATIŞA ÇIKIYOR! FİYATI, RENGİ VE YENİ E-VİNYET SİSTEMİ AÇIKLANDI

İSVİÇRE’DE KİRACILARA YENİ ZAM UYARISI! 2028’DE EV KİRALARI YÜZDE 5 ARTABİLİR

İSVİÇRE’DE GÖÇMENLERİN İŞ BULMA SÜRESİ AÇIKLANDI! PEKİ RESMİ İSTATİSTİKLER HAYATIN GERÇEKLERİNİ NE KADAR YANSITIYOR?

İSVİÇRE’DE SAĞLIK SİGORTASI PRİMLERİ AİLE BÜTÇESİNİ ZORLUYOR! 2026’NIN YENİ RAKAMLARI AÇIKLANDI

İSVİÇRE’DE AKILLI GÖZLÜK ALARMI: GECE KULÜBÜNDE, RESTORANDA VE HAVUZDA GİZLİ ÇEKİM TEHLİKESİ!

İSVİÇRE VATANDAŞLIĞINDA 10 YIL ŞARTI 5 YILA DÜŞECEK Mİ? TÜRKİYE VATANDAŞLARINI DA İLGİLENDİREN KARAR 28 ŞUBAT 2027’DE VERİLECEK

MİGROS’TA BÜYÜK DEĞİŞİM! ÇALIŞANLARI VE MÜŞTERİLERİ NELER BEKLİYOR?

VAUD KANTONUNDA 7.093 HIRSIZLIK! POLİSTEN EV SAHİPLERİNE UYARI!

İSVİÇRE’DE HIRSIZLIK ALARMI! POLİSTEN ÜLKE GENELİNDE UYARI!


-
 Gündem2 Jahren ago
TELEGRAM’DA ŞOK EDEN GRUPLAR: TECAVÜZ AĞLARI VE K.O. DAMLALARI
-

 Ekonomi3 Jahren ago
İsviçre’de Maaş Dengesi: Ortalama bir Kişinin Maaşı 6788 CHF
-

 E-Dergi3 Jahren ago
İsviçre’nin Sesi Şubat 2024
-

 İsviçre3 Jahren ago
Dünyanın En İyi Sağlık Kurumları: İlk 250 Hastane Sıralamasında İsviçre’den 10 Hastane
-
 Yaşam3 Jahren ago
Kıskanç Kaynana Belirtileri: Gözden Kaçırmamanız Gereken 10 İşaret
-
Gündem2 Jahren ago
ERDOĞAN KARŞITI PAYLAŞIMLARI SIĞINMA BAŞVURUSUNDA HAKLI GEREKÇE OLARAK GÖRÜLMEDİ
-
Dünya2 Jahren ago
META’NIN COVİD-19 AŞILARIYLA İLGİLİ YANILTICI BİLGİ KARARI: İFADE ÖZGÜRLÜĞÜNÜ KISITLIYOR MU?
-
Gündem2 Jahren ago
TÜRKİYE’DEN GELEN SIĞINMA BAŞVURULARINA GETİRİLEN SERT UYGULAMALARA TEPKİ